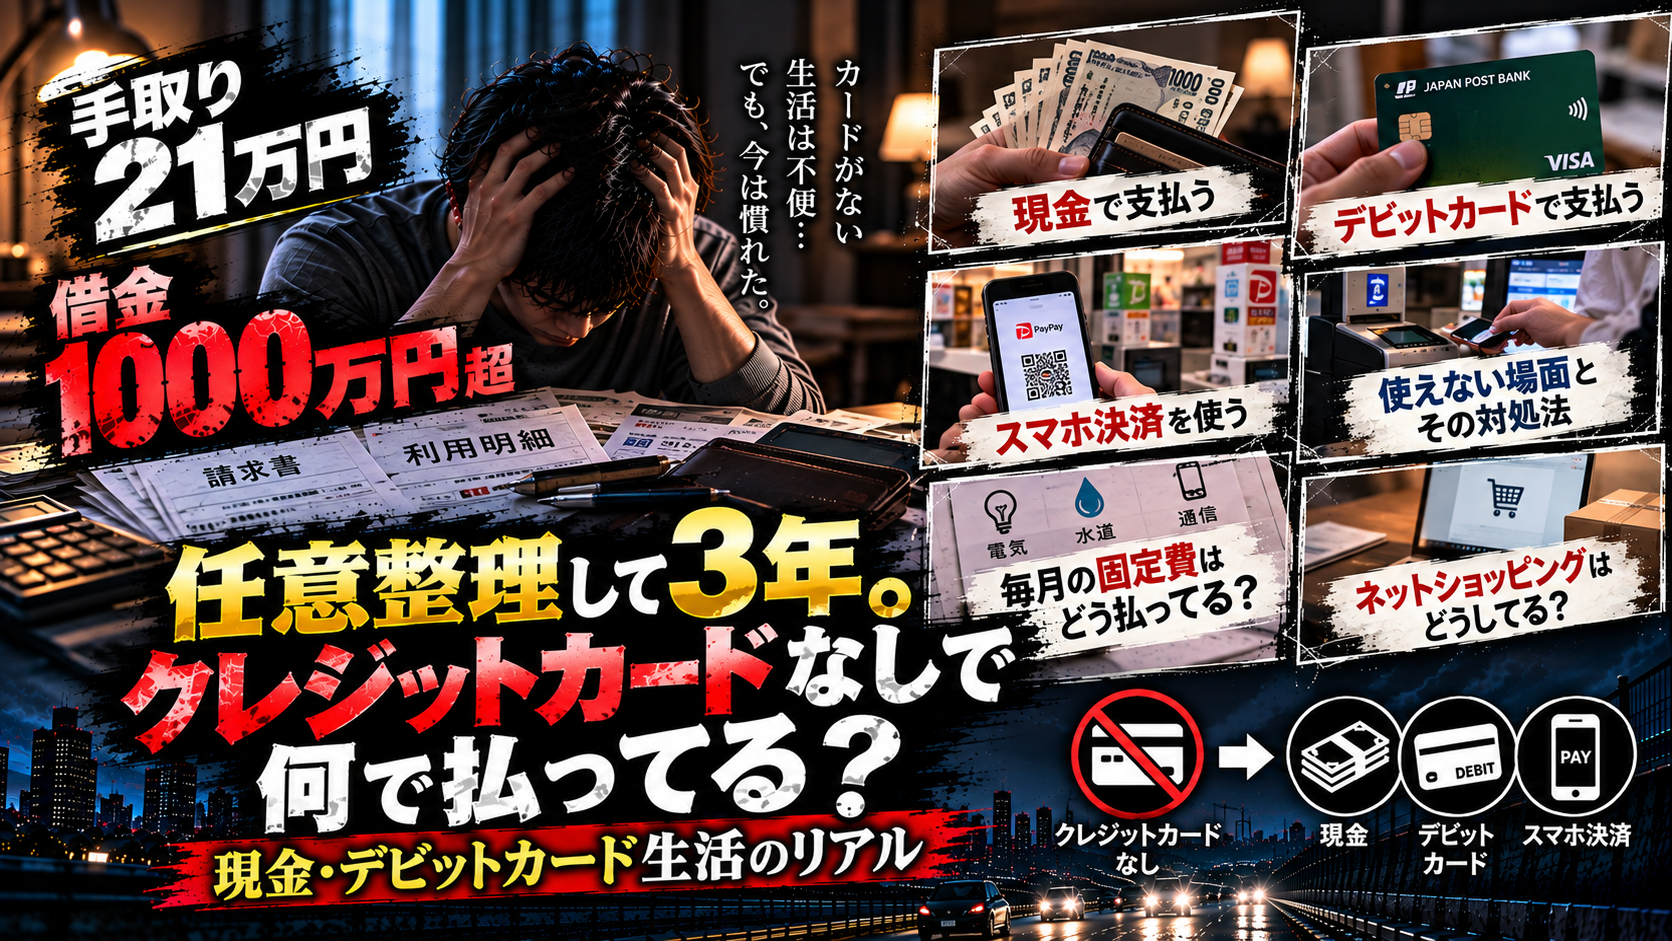
クレジットカードがなくなったら生活できないと思っていた
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
任意整理をする前、不安だったことの一つが、
「クレジットカードが使えなくなったら、どうやって生活するんだ?」
ということでした。
僕はそれまでクレジットカードを当たり前のように使っていました。
ネット通販。
固定費。
ETC。
日々の買い物。
だからカードが使えなくなる生活が、あまり想像できませんでした。
でも実際にクレジットカードを使わない生活を始めて約3年。
今なら、任意整理前の自分に言えます。
「なくても全然問題なく生活できるから、そこまで心配しなくていいよ」
もちろん不便なことはあります。
それでも僕の場合、現金・デビットカード・口座振替があれば、ほとんどの支払いはできています。
今回は、任意整理後の僕が実際に何を使って生活しているのかを書いてみます。
僕のメインはデビットカード
現在、普段の買い物で一番使っているのは、
ドコモSMTBネット銀行(旧・住信SBIネット銀行)のデビットカード
です。
僕はここの銀行口座をメインバンクとして使っています。
アプリも使いやすく、残高を確認しやすいので気に入っています。
なお、住信SBIネット銀行は2026年8月3日に「ドコモSMTBネット銀行」へ商号変更されています。銀行側の案内では、既存口座やデビット機能などはそのまま利用できます。ネット銀行
クレジットカードとの大きな違いは、
基本的に使った分が口座から引かれること。
これが今の僕には合っています。
買う前に残高を見る癖がついた
クレジットカードを使っていた頃と、今では買い物の仕方が大きく変わりました。
今は商品を買おうと思ったとき、
カゴに入れる前に一度口座残高を見る
ことが多いです。
残高を見て、
「これ本当に必要かな?」
「今買わなくてもいいかな?」
「ちょっと高いな」
と考えます。
借金をする前の僕には、ここまでの習慣はありませんでした。
クレジットカードの場合、その場で銀行残高が減るわけではありません。
僕はそれで使いすぎました。
そして翌月、
「こんなに使ったの?」
となる。
今はそれがほとんどありません。
スーパーやコンビニも基本はデビットカード
普段の買い物でも、デビットカードを使うことが多いです。
スーパー。
コンビニ。
ドラッグストア。
日用品の買い物。
僕の場合、このあたりはクレジットカードがなくても、それほど困っていません。
カードを出して支払えばいいだけです。
ただ、一つ面倒に感じることがあります。
スマホだけで一瞬で支払えないのは少し面倒
以前はQUICPayなど、スマホを使った支払いも便利だと感じていました。
今の僕はそうしたクレジットカードを前提とする支払い方を使っていないため、店頭ではデビットカードを出して支払うことが多いです。
コンビニで、
スマホを出して「ピッ」。
それだけで終わるのと比べれば、
財布を出す。
デビットカードを取り出す。
支払う。
カードを戻す。
という手間があります。
ものすごく困るわけではありません。
でも毎日のことなので、
「クレジットカードがあれば楽だよな」
と思う部分ではあります。
Amazon・楽天市場・Yahoo!ショッピングもデビットカード
ネット通販については、僕の場合ほとんど困っていません。
Amazon。
楽天市場。
Yahoo!ショッピング。
僕が普段使うネット通販は、デビットカードで支払っています。
そのため、
「クレジットカードがないからネットで買い物ができない」
という状態にはなりませんでした。
むしろ僕の場合はデビットカードの方が合っています。
口座にあるお金の範囲で買うからです。
以前のように、
「今買って来月なんとかしよう」
という考えになりにくくなりました。
スマホ料金は口座振替
スマートフォン料金については、
口座振替
で支払っています。
以前の記事でも書きましたが、僕は任意整理後、
「スマホの分割契約なんて絶対無理だろう」
と思い込んでいました。
そのため、画面の3分の1くらいが見えなくなったスマホを約2年間使っていました。
その後、思い切って申し込んだところ、僕の場合はワイモバイルオンラインで機種変更の分割契約ができました。
支払いは口座振替です。
審査結果は各社・各契約によって異なるので、これはあくまで僕個人の経験です。
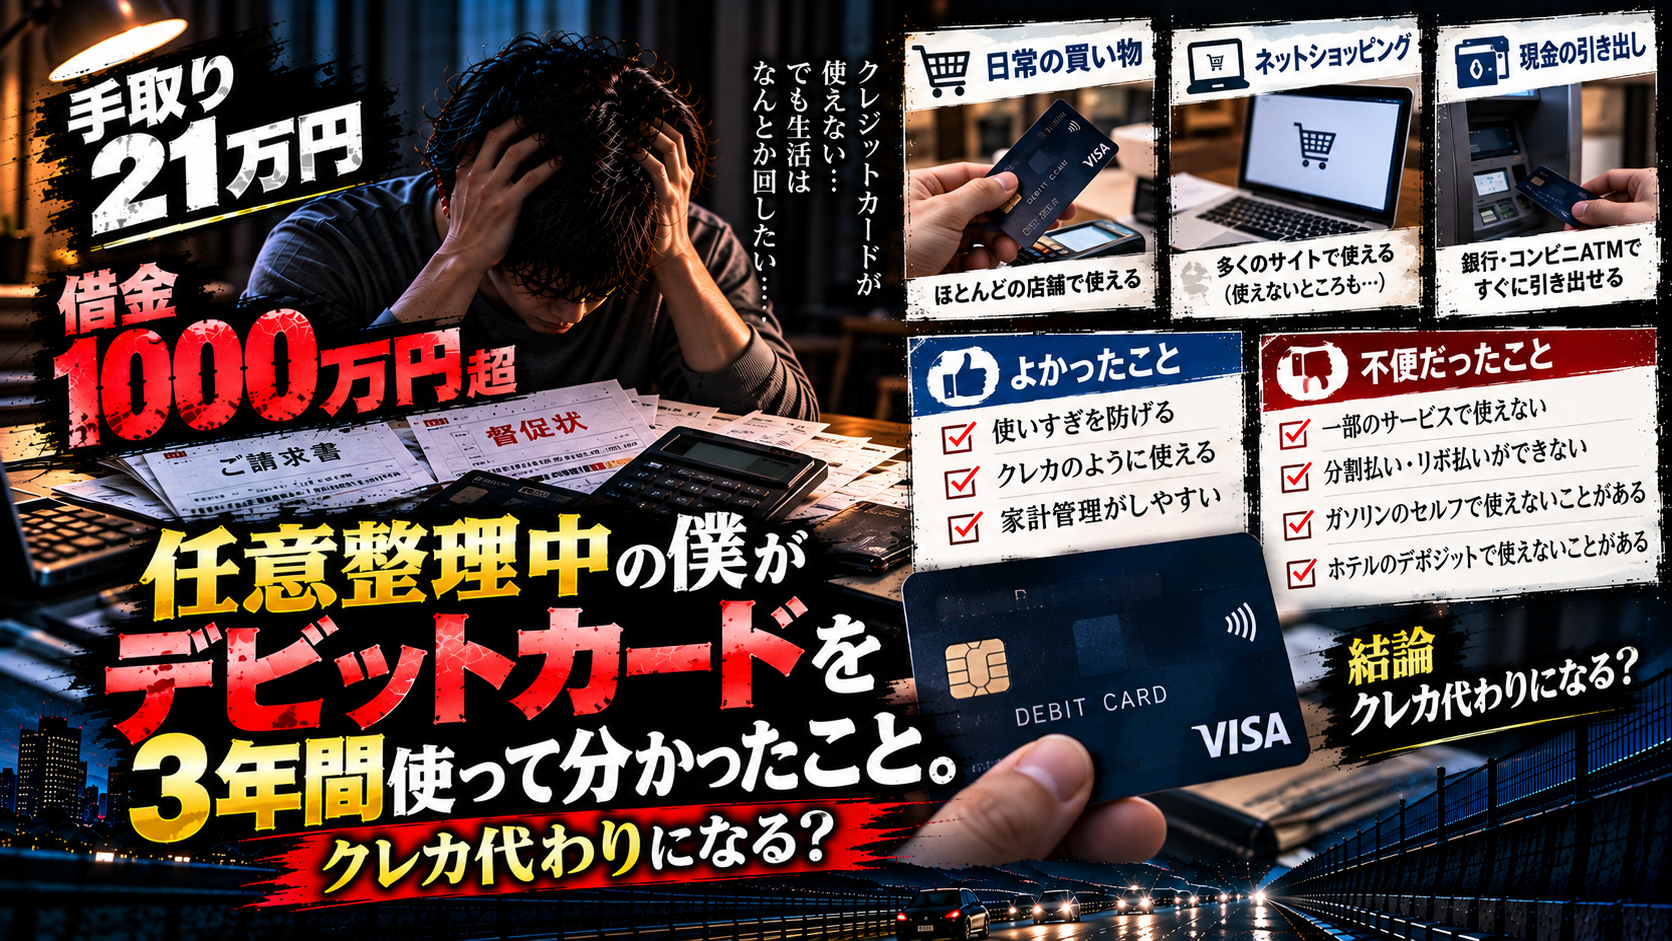
電気代と通信費はデビットカードが使えず困った
逆に、デビットカードですべて解決したわけではありません。
僕が実際に困ったのが、
電気代と通信費です。
僕が利用している契約では、希望する形でデビットカード払いができませんでした。
そのため、
「クレジットカード払いができなくなった」
という理由で、口座振替に変更してもらいました。
現在の固定費は基本的に口座振替です。
水道料金と住宅ローンについては、もともと口座振替でした。
結果的には、
固定費→口座振替
普段の買い物→デビットカード
という形に落ち着きました。
ETCも「絶対に必要」ではなかった
任意整理前にかなり心配していたのがETCでした。
僕は仕事でも車を使います。
そのため、
「ETCカードが使えなくなったら大変だ」
と思っていました。
現在は高速道路を利用するとき、一般レーンで現金払いをしています。
もちろんETCの方が便利です。
でも実際にやってみると、
思っていたほど困りませんでした。
むしろ僕の場合、
「ETCカードちゃんと入っているよな?」
「入れ忘れてないよな?」
という心配をしなくてよくなりました。
一般レーンへ行って現金で払う。
やることが明確なので、変な緊張がなくなった部分もあります。
一番クレジットカードが欲しいのはガソリン代
僕は仕事で車を使うため、ガソリン代もかかります。
現在は基本的に現金で支払っています。
そして、毎回領収書を取っています。
個人事業主なので、この領収書を確定申告のために管理しなければなりません。
これが地味に面倒です。
給油する。
現金で払う。
領収書を受け取る。
保管する。
経費として管理する。
仕事柄、これを何度も繰り返します。
だから、
「ガソリン用のカードがあったら楽なのにな」
と思うことはかなりあります。
紙の領収書も減らせますし、利用履歴も確認しやすくなります。
僕にとってクレジットカードがない不便さは、
「買い物ができない」
というより、
「仕事のお金を管理する手間が増える」
という部分の方が大きいです。
旅行でもクレジットカードがあれば便利だと思う
旅行でもクレジットカードは便利だと思います。
ホテルなどでは、まずデビットカードが使えるか確認。
難しければ現地で現金払いできるところを選ぶ。
僕の場合はそんな考え方です。
ただ、今は返済中なので、そもそも家族旅行自体ほとんどできていません。
完済したら家族旅行へ行きたいと思っています。
そのときにクレジットカードを持てる状況になっていたら、
旅行関連の保険などが付帯するカードなら使いたい
と思っています。
もちろん、その時点の商品内容や条件を確認した上での話です。
クレジットカードなしでも「意外と困らなかった3つ」
約3年間生活してみて、僕が特に、
「思っていたより大丈夫だった」
と感じたのはこの3つです。
① ネット通販
デビットカードでかなり対応できています。
② スマホ料金
僕の場合は口座振替で問題なく支払えています。
③ ETC
一般レーンで現金を払えばいいので、多少不便でも生活できないほどではありません。
任意整理する前は、
「カードがなくなったら何もできなくなる」
くらいに考えていました。
実際にはそんなことはありませんでした。
むしろクレジットカードがなくなって節約家になった
これはカードなし生活の大きなメリットだったと思います。
僕は以前より、
かなり節約するようになりました。
残高を確認する。
買うか考える。
必要なければやめる。
たったこれだけですが、借金を作っていた頃の僕にはできていませんでした。
クレジットカードを使っていた頃は、
「来月払えばいい」
「ボーナスで払えばいい」
「厳しかったら分割にしよう」
「最悪カードローンがある」
という逃げ道がありました。
その結果、僕の借金は1,000万円を超えました。
今は、
口座にあるお金で生活する。
基本はこれだけです。
だからといって「クレジットカードはもういらない」とは思わない
ここは正直に書いておきます。
僕は、
「クレジットカードなんて二度といらない!」
とは思っていません。
やっぱり便利です。
ガソリン代の管理。
固定費。
旅行。
こうした場面では、持てるようになったら使いたいと思っています。
ただし、以前と同じ使い方には戻りたくありません。
もし今後またクレジットカードを持てるようになったとしても、
決めた固定費など、用途を限定して使いたい
と思っています。
普段の買い物はデビットカードで十分です。
「使えるお金」と「使っていいお金」は違った
借金を経験して分かったことがあります。
クレジットカードの利用可能額が50万円あるからといって、
50万円使っていいわけではありません。
カードローンで100万円借りられるからといって、
自分が100万円持っているわけでもありません。
当たり前です。
でも借金を増やしていた頃の僕は、この感覚がどんどん薄くなっていました。
今はデビットカードを使う前に銀行残高を確認します。
その残高を見て、
「本当に買っていいか?」
と考えます。
遠回りしましたが、ようやく当たり前のお金の使い方に戻ってきたのかもしれません。
任意整理前の自分に言いたい。「カードがなくても生活できる」
もし3年前の自分が、
「クレジットカードが使えなくなるのが怖くて任意整理できない」
と言っていたら。
今の僕ならこう言います。
「なくても全然問題なく生活できるから、心配しなくていいよ」
不便なことはあります。
ガソリン代の経費管理は面倒です。
スマホ決済も以前より手間があります。
電気代や通信費の支払方法も変更しました。
でも、
生活できなくなったことはありません。
現金があります。
デビットカードがあります。
口座振替があります。
僕はこの3つを中心に、約3年間生活してきました。
いつかカードを持てても、この3年間を忘れたくない
完済まで、あと約2年。
その後すぐにクレジットカードを作れるかどうかは分かりません。
審査については、そのときになってみなければ分かりません。
でも、もし将来また持てるようになったとしても、
この3年間の生活は忘れたくありません。
買う前に残高を見る。
本当に必要か考える。
未来の自分に支払いを押し付けない。
借金1,000万円を作るまでに失敗した僕にとっては、この習慣の方がクレジットカードより大切です。
便利さは取り戻したい。
でも、
以前のお金の使い方には戻らない。
完済したあとも、そこだけは守っていきたいと思っています。
この記事について
この記事は、任意整理後に約3年間クレジットカードを使わず生活している僕自身の体験談です。
デビットカードや口座振替が利用できるかどうかは、店舗・サービス・契約内容などによって異なります。
また、任意整理後のクレジットカードや各種契約の審査結果も人によって異なります。
僕自身の経験を、すべての人に当てはまるものとして紹介する記事ではありません。
コメント