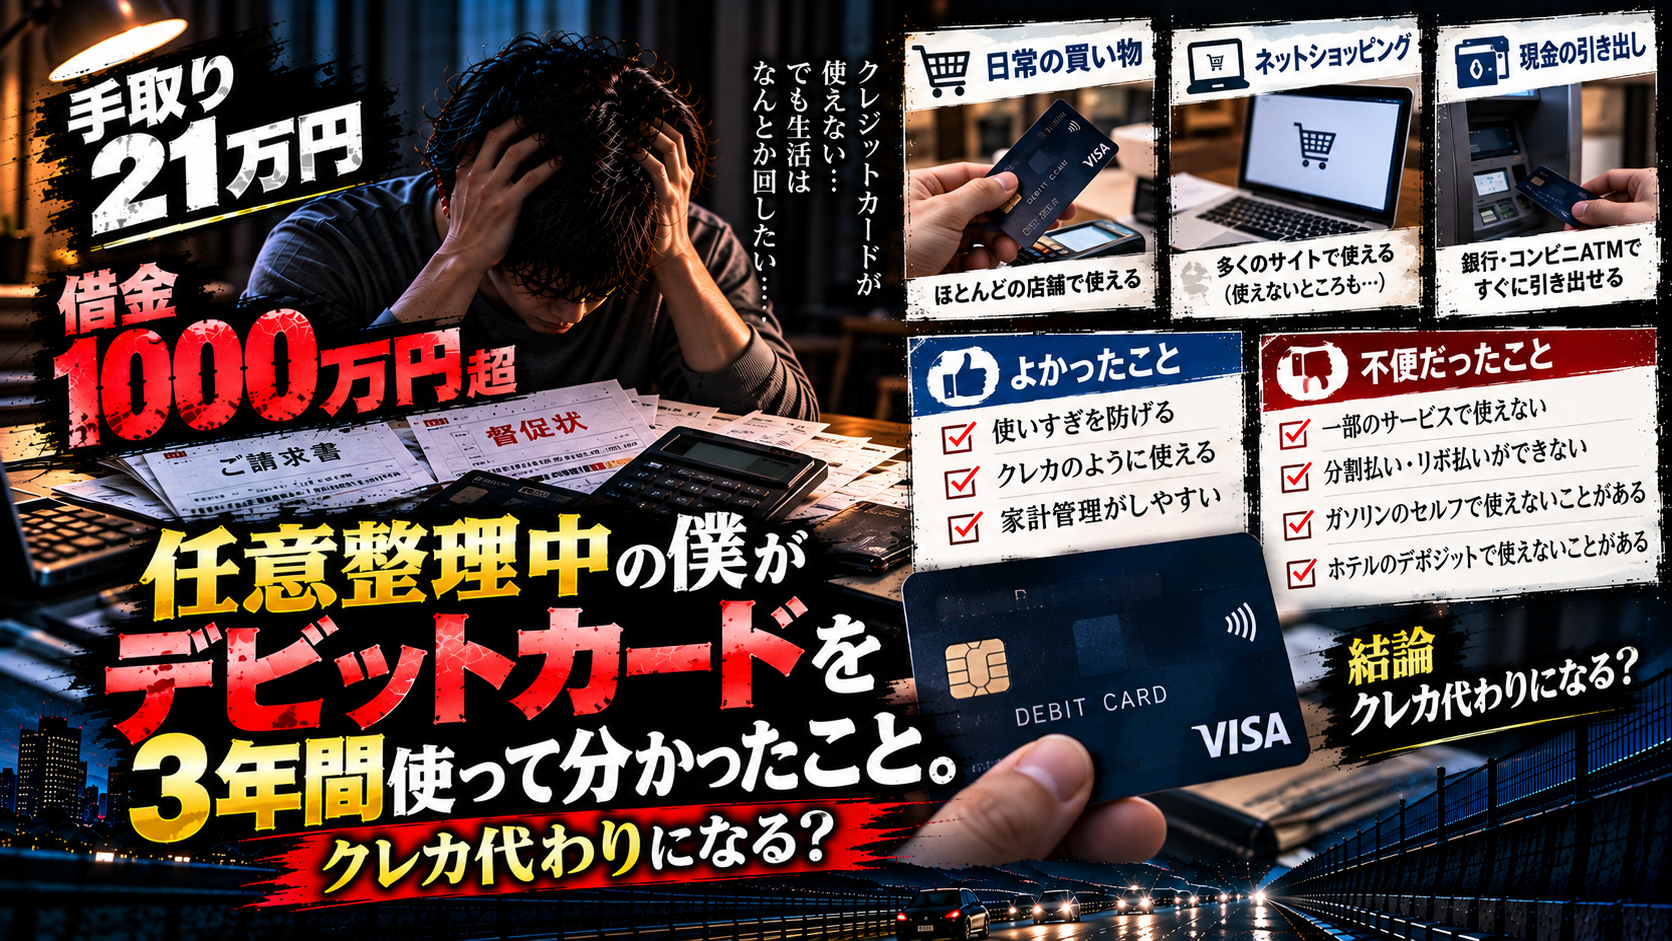
任意整理でクレジットカードを使わなくなった僕
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
それから約3年。
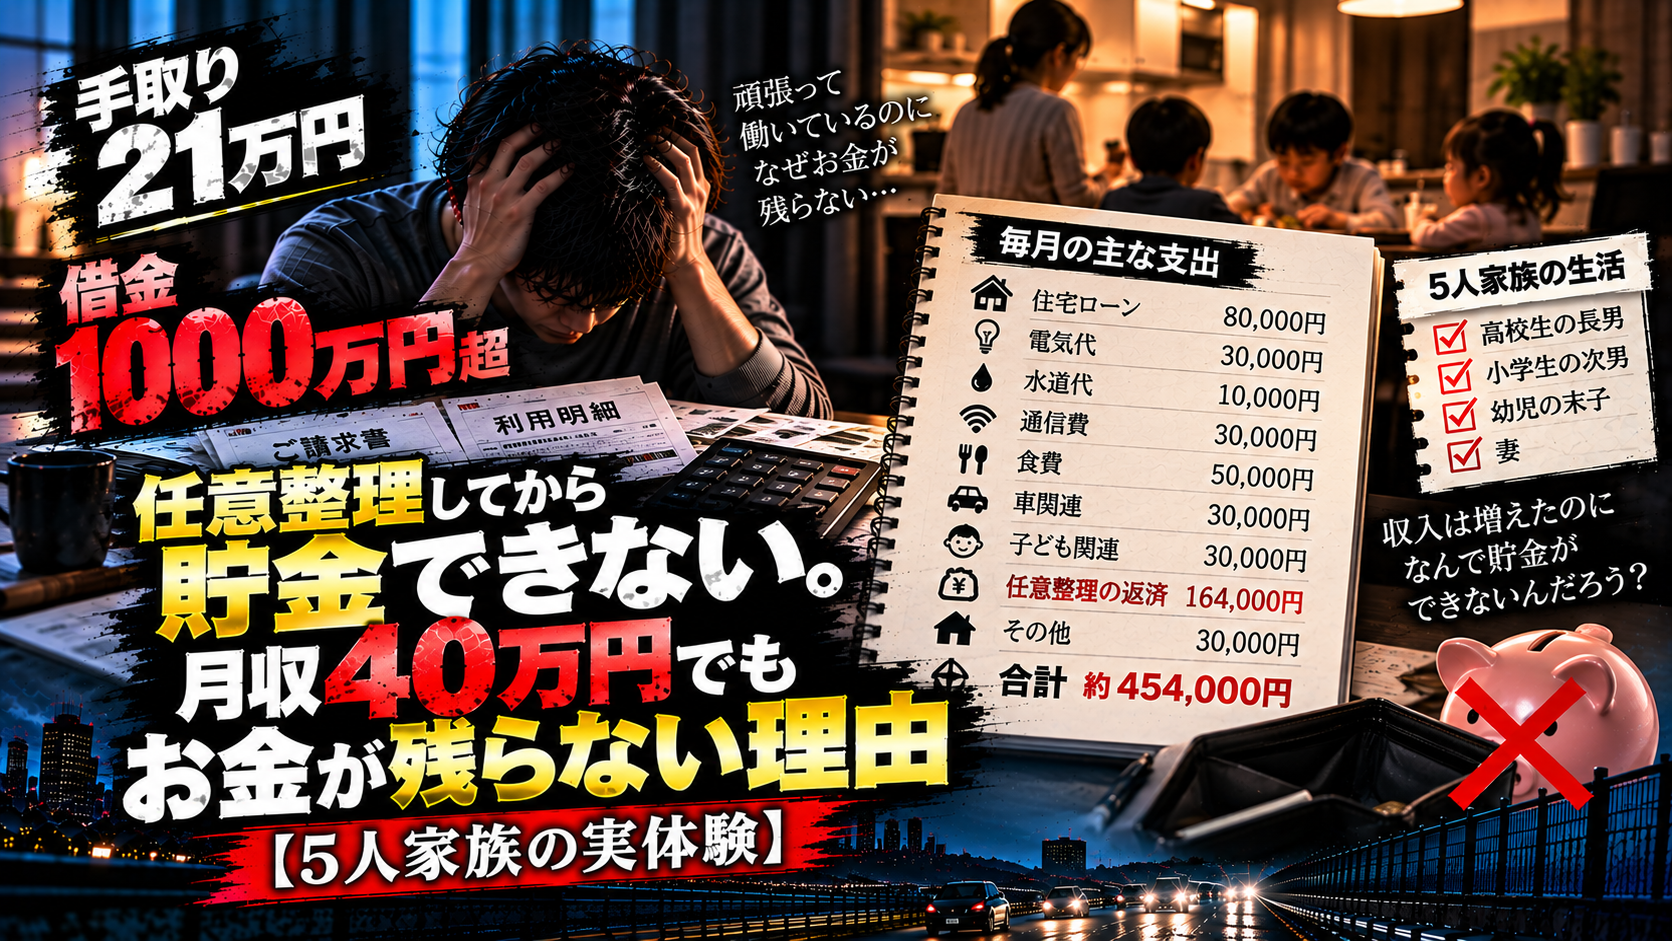
現在も毎月約16万4,000円を返済しています。
任意整理をして大きく変わったことの一つが、
クレジットカードを使わなくなったことです。
それまでの僕は、クレジットカードやカードローンを当たり前のように使っていました。
でも任意整理後は、
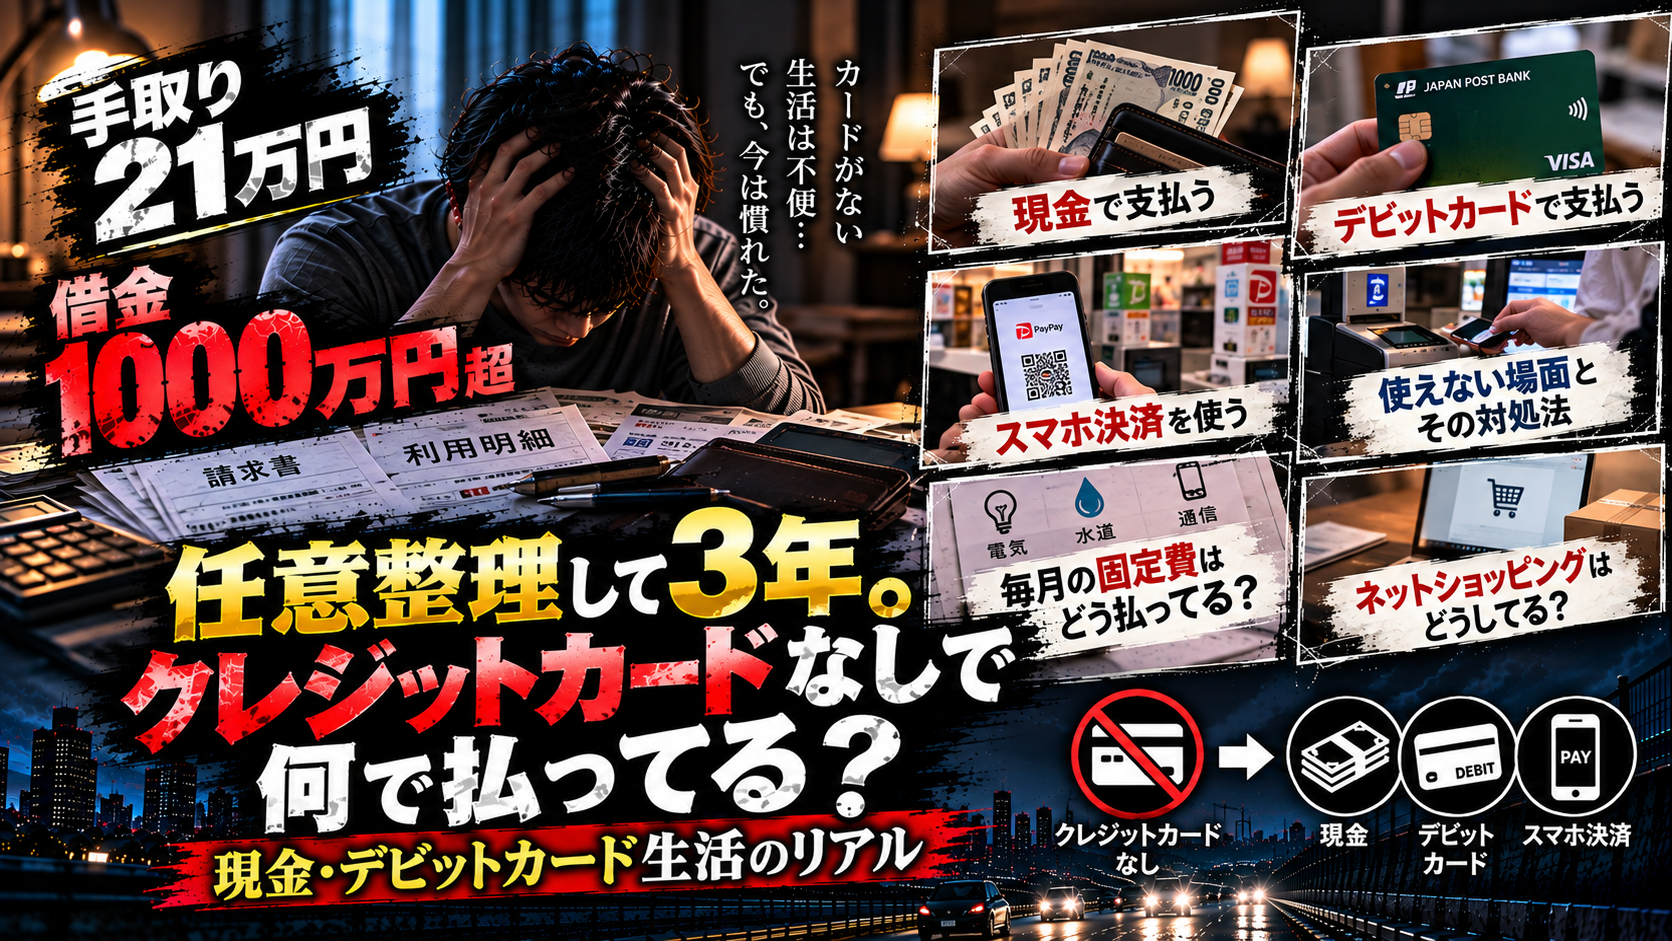
現金・口座振替・デビットカード
を中心に生活しています。
その中でも特によく使っているのが、
ドコモSMTBネット銀行(旧・住信SBIネット銀行)のVisaデビットカードです。
この口座自体は任意整理をする前から使っていました。
結果的に、任意整理後の約3年間はこのデビットカードにかなり助けられています。
今回は、
「デビットカードって本当にクレジットカードの代わりになるの?」
という疑問について、実際にクレカなし生活を続けている僕の経験から書いてみます。
そもそも住信SBIネット銀行を選んだ理由
僕が口座を作ったのは任意整理より前です。
当時、コンビニなどで使いやすいネット銀行を探していました。
その中で住信SBIネット銀行を選んだ大きな理由が、
ATM手数料や振込手数料の無料回数です。
僕の使い方に合っていると思って口座を作りました。
その後、2026年に住信SBIネット銀行は「ドコモSMTBネット銀行」へ商号変更されました。
現在も僕のメインバンクとして使っています。
任意整理後、デビットカードの存在がかなり大きかった
任意整理をする前は、
「クレジットカードがなくなったら生活がかなり不便になるだろうな」
と思っていました。
でも実際には、
デビットカードがあったので、想像していたほど困りませんでした。
見た目も普通のカードです。
お店で出すときに、
「任意整理しているからデビットカードなんです」
なんて説明する必要もありません。
普通にカードを出して支払うだけです。
僕自身、使っていて恥ずかしいと思ったことはありません。
むしろ、
任意整理後のお金の管理にはデビットカードの方が合っていた
と感じています。
一番便利なのはネットショッピング
クレジットカードとの違いをほとんど感じないのが、
ネットショッピングです。
僕はAmazonだけでなく、楽天市場やYahoo!ショッピングなどでもデビットカードを使っています。
自分が普段利用しているネット通販については、デビットカードでかなり対応できています。
ネットで商品を選ぶ。
カード情報を入力する。
購入する。
僕の普段の使い方では、クレジットカードを使っていた頃と大きく変わりません。
ただし、デビットカードが利用できるかどうかはショップやサービスによって異なるので、すべてのネットショッピングで利用できるという意味ではありません。
でも「支払いの感覚」はクレジットカードと全然違う
ここが、僕にとって一番重要です。
見た目や使い方は似ています。
でも、
お金を使っている感覚はまったく違います。
僕はクレジットカードを使っていた頃、
「来月の自分に支払いを丸投げしていた」
んだと思います。
今欲しい。
カードで買う。
支払いは来月。
来月厳しければ分割。
それでも厳しければカードローン。
僕の場合、この繰り返しが借金を増やす原因になりました。
クレジットカードは「来月の自分」、デビットカードは「今の自分」
今の僕にとって、デビットカードは違います。
今の自分が払います。
口座にあるお金を使う。
だから商品を買おうと思ったら、
まず残高を見る。
「これを買って大丈夫か?」
と考える。
僕にとってこの違いはものすごく大きかったです。
クレジットカードを使っていた頃の僕は、
未来の自分なら何とかしてくれる
という感覚がどこかにありました。
でも、その未来の自分もお金がありません。
結果として、さらに借りることになりました。
今は違います。
今日の自分が払えないものは、一度考える。
借金1,000万円を経験した僕にとって、これはとても大事な習慣になりました。
銀行アプリを1日2〜3回見るようになった
僕は現在、銀行アプリを平均すると、
1日2〜3回くらい
確認しています。
「今日いくら使ったかな?」
というより、
「今いくら残っているかな?」
を見ることが多いです。
これもクレジットカード中心だった頃との大きな違いです。
残高を確認する。
買い物をする。
また残高を見る。
この繰り返しによって、
自分が使えるお金をかなり意識するようになりました。
デビットカードを使うとすぐ通知が来る
これも僕が気に入っているところです。
デビットカードを利用すると、スマホに通知が来ます。
「今カードを使った」
ということがすぐ分かります。
この通知があることで、お金が動いたことを意識できます。
以前の僕は、
「カードで買った=お金を払った」
という感覚が弱かったんだと思います。
実際にお金がなくなるのは翌月だからです。
今は、
買う→通知が来る→残高が変わる
という流れが見えます。
この「見える化」は、僕のお金の使い方を変える上でかなり役立ちました。
アプリの残高が見やすいのも気に入っている
僕がドコモSMTBネット銀行をメインで使っている理由は、デビットカードだけではありません。
アプリもかなり使っています。
特に便利だと感じるのが、
残高が分かりやすいこと。
ほかにも振込が簡単です。
そして僕が便利だと思っているのが、
目的別口座です。
用途ごとにお金を分けて管理できます。
口座間のお金の移動も簡単です。
僕のように、
「このお金は使っていい」
「これは別に残しておく」
と分けたい人には便利だと感じています。
ただし、残高不足で支払いできないこともある(笑)
デビットカード生活で僕が何度も経験しているのが、
残高不足です。
これ、結構あります。
自分では、
「まだこれくらい入ってるだろう」
と思ってカードを出します。
そして決済。
……できない。
その瞬間、
「あれ?なんでだ?」
みたいな反応をしてしまいます。
そしてアプリを見る。
思っていたより残高がない。
めちゃくちゃ恥ずかしいです(笑)。
店員さんからしたら理由なんて分からないと思いますが、こっちはかなり焦ります。
でも残高不足で止まるのは、僕にとって悪いことばかりじゃない
恥ずかしいです。
できれば経験したくありません(笑)。
でも借金を1,000万円まで増やした僕からすると、別の見方もできます。
お金がないから使えない。
当たり前ですよね。
でも以前の僕は違いました。
口座にお金がなくても、クレジットカードが使えました。
それでも足りなければ、カードローンがありました。
だから止まれませんでした。
今は残高がなければ止まります。
不便ではあります。
でも僕にとっては、
この「止まってくれる」ということが大切なのかもしれません。
デビットカードだけでは払えないものもある
もちろん、デビットカードがクレジットカードの完全な代わりになったわけではありません。
僕の場合、困ったのが、
電気代と通信費。
僕が利用している契約では、希望する形でデビットカード払いができなかったため、口座振替に変更しました。
ほかにもサービスによってデビットカードが利用できない場合があります。
そのため、
「デビットカードが1枚あればクレジットカードとまったく同じ」
とは思っていません。
3年間使った僕の感覚では80点
僕が約3年間使ってきた感覚だけで点数をつけるなら、
100点満点で80点くらいです。
かなり満足しています。
でも不満もあります。
たとえば、クレジットカードより利用できる場所が限られること。
カードデザインなどの選択肢も、僕としてはもう少し欲しいです。
それからデビット・クレジットに限らず、
タッチ決済がもっとどこでも使えたら楽なのにな
と思います。
それでも80点。
クレジットカードを使わず生活するためのカードとして、僕自身はかなり助けられています。
デビットカードを使って、かなり節約家になった
借金をする前の僕と比べると、
今はかなり節約するようになりました。
商品を見る。
欲しいと思う。
残高を見る。
そして、
「本当に必要?」
と考える。
この一手間が入ります。
以前ならそのままカードで買っていたものを、
「今日はやめておこう」
と戻すこともあります。
少額でも、
「これ高いな」
と思うようになりました。
借金をしたこと自体は後悔しています。
でも、この金銭感覚は完済後も残したいです。
将来クレジットカードを持てても、デビットカードは使い続けたい
僕は、
「クレジットカードは悪だから一生持たない」
とは考えていません。
クレジットカードが便利なのは間違いありません。
将来また持てる状況になれば、僕も持ちたいです。
ただし、以前のような使い方には戻りません。
固定費。
仕事で使うガソリン。
旅行でメリットがある場合。
そういった用途を決めて使うつもりです。
そして普段の買い物は、
今後もデビットカード中心でいいかな
と思っています。
僕にはその方が合っています。
任意整理前の僕に「デビットカードでも大丈夫」と教えたい
任意整理をする前、
今の僕が当時の自分に言えるなら、
「デビットカードがあるから大丈夫」
と伝えたいです。
僕の場合、ネットショッピングもできます。
普段の買い物もできます。
見た目もクレジットカードと大きく変わりません。
そして何より、
残高と支払いが見えるようになりました。
僕はこれが一番大きいと思っています。
僕はデビットカード生活をおすすめしたい
約3年間使ってきた僕自身の感想としては、
デビットカードはかなりおすすめです。
これは「任意整理した人は絶対このカードを使うべき」という意味ではありません。
僕が良いと思っているのは、
自分のお金の動きを把握しやすくなったこと
です。
いくら持っている。
いくら使った。
あといくら残っている。
それを確認してから買う。
借金を増やしていた頃の僕に一番足りなかった習慣かもしれません。
「来月の自分に丸投げ」は、もうやめる
僕はクレジットカードそのものが悪いとは思いません。
悪かったのは、僕の使い方です。
クレジットカードを、
「今お金がなくても買えるもの」
として使ってしまいました。
そして支払いを、
来月の自分に丸投げしていました。
その結果が1,000万円を超える借金です。
デビットカードでは、
今の自分が払います。
この違いは、僕にとってものすごく大きいです。
完済して、いつか再びクレジットカードを持てる日が来ても、
この感覚だけは忘れないようにしたいと思っています。
この記事について
この記事は、任意整理後にクレジットカードを使わず、デビットカードを中心に生活している僕自身の体験談です。
デビットカードの利用可否や機能、手数料、サービス内容などはカード・銀行・店舗等によって異なり、変更される場合があります。
また、この記事は特定の銀行口座やカードの契約を勧めることを目的としたものではありません。
利用する場合は最新の公式情報を確認してください。
コメント