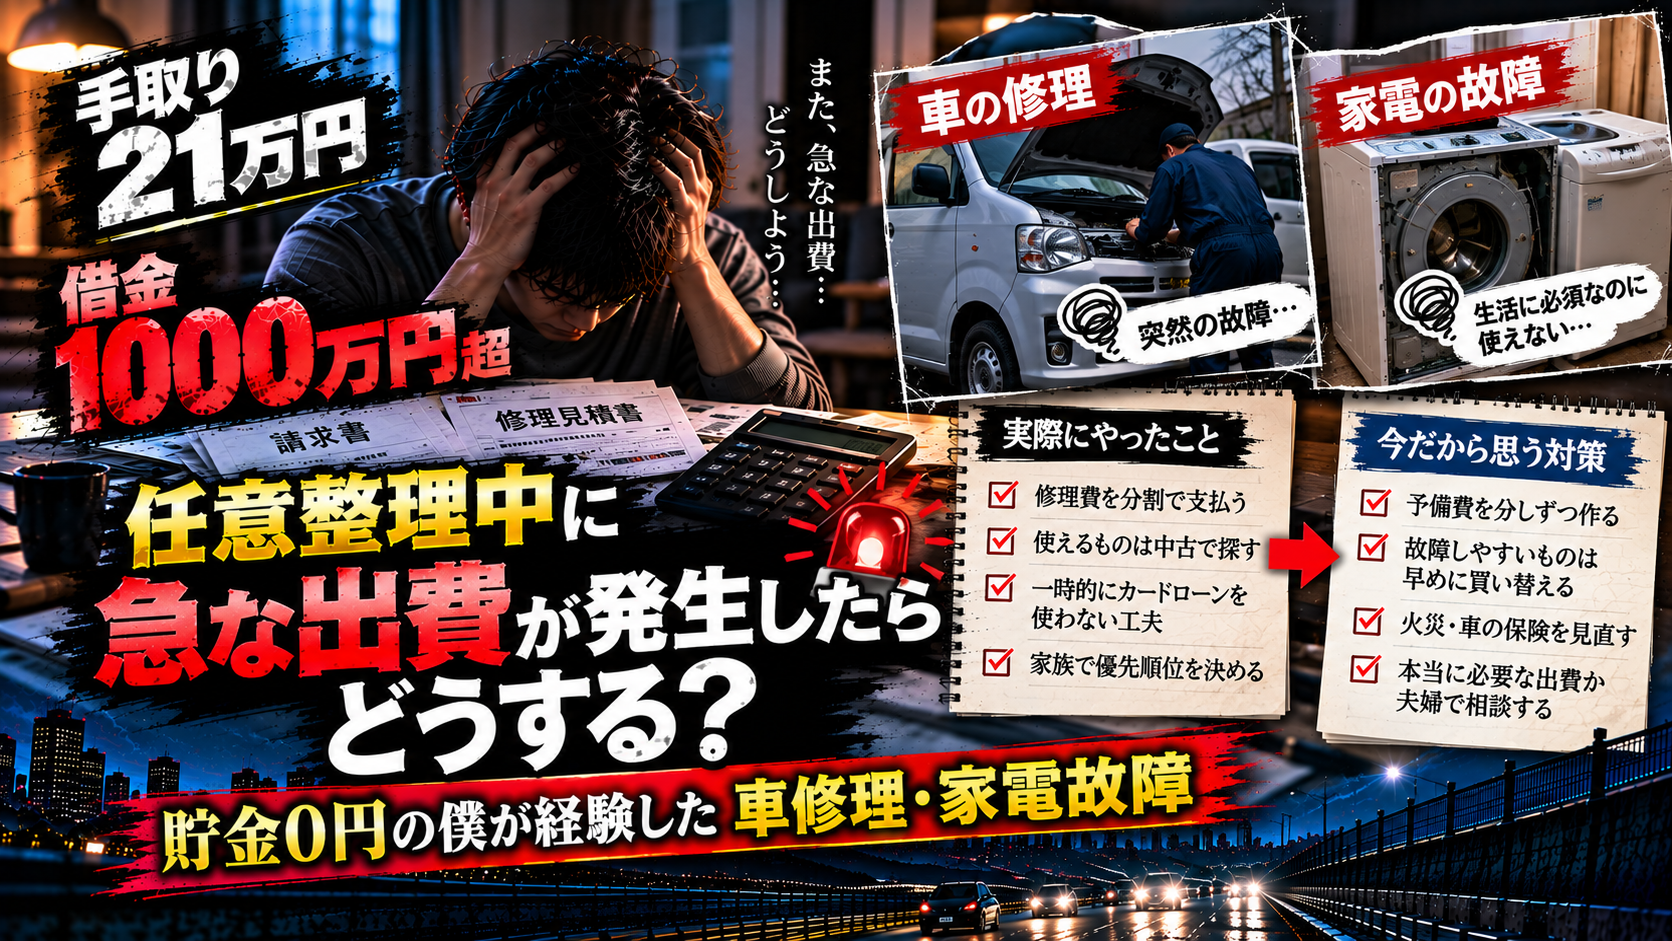
貯金0円のときに「10万円必要です」と言われたらどうする?
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
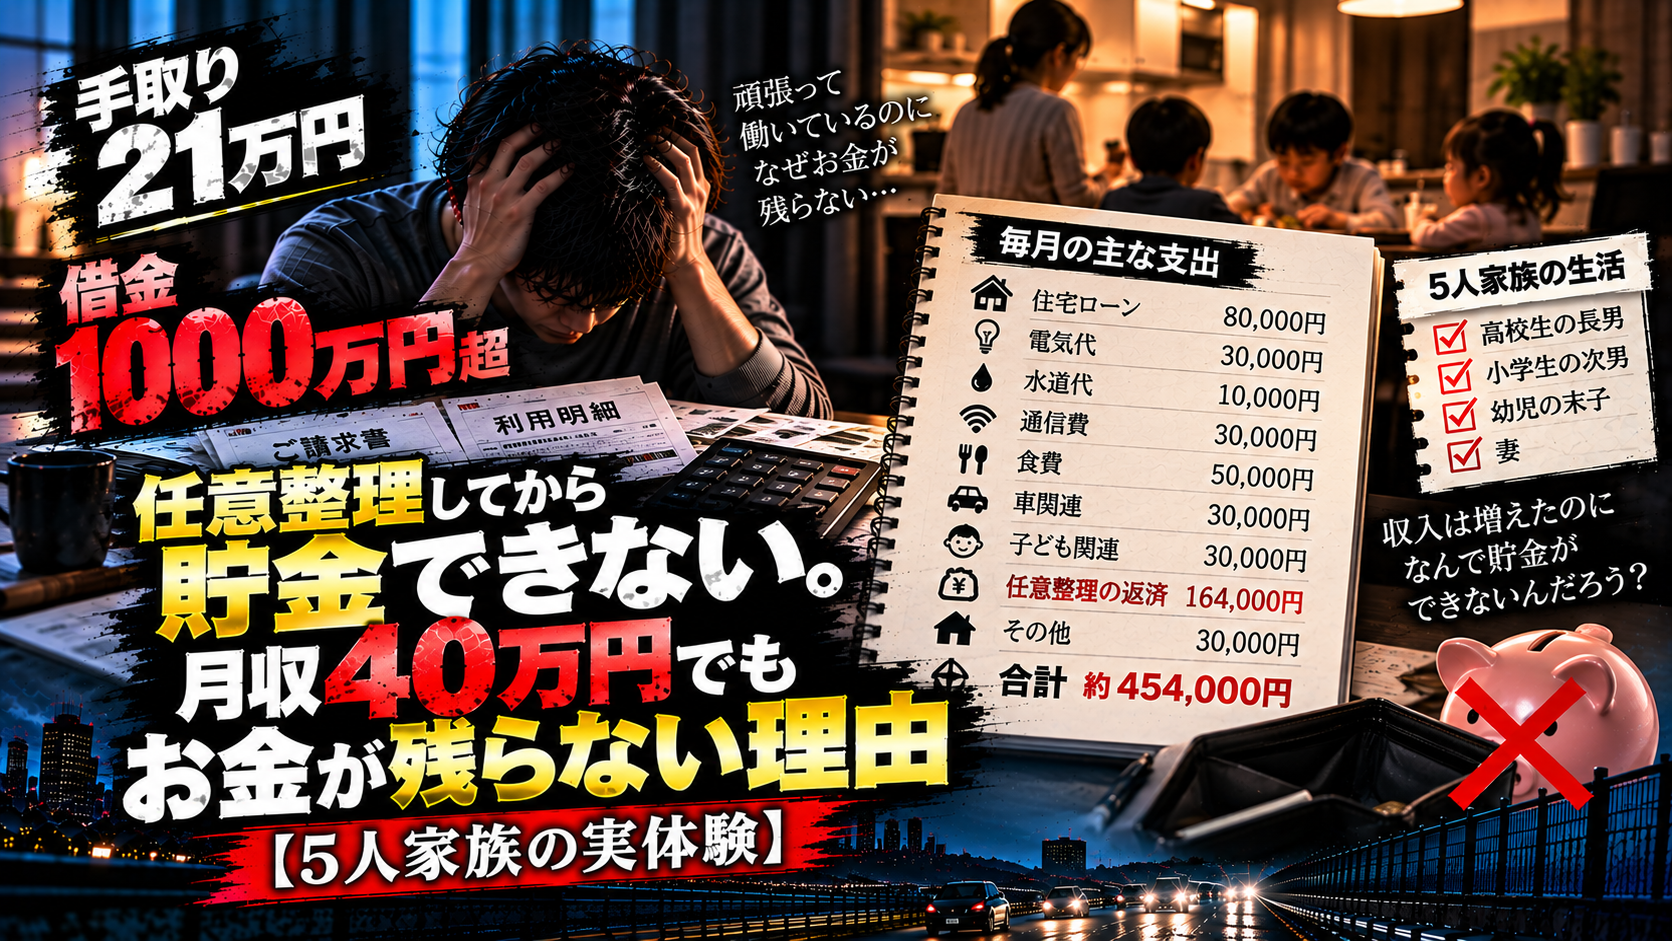
現在も毎月約16万4,000円を返済しています。
そして現在の貯金は、
0円です。
以前の記事でも書きましたが、月約40万円の収入があっても、返済や住宅ローン、5人家族の生活費などを払うとほとんど残りません。
そんな生活をしていて怖いのが、
突然の出費です。
車は壊れます。
家電も壊れます。
子どもにも突然お金が必要になります。
貯金が50万円あれば、
「痛い出費だけど仕方ない」
で済むかもしれません。
でも貯金0円の僕の場合、
「どうやって払おう?」
から始まります。
今回は、任意整理後の返済生活中に実際に起きた急な出費と、僕がどうやって乗り切ったのかを書きます。
仕事で使う車のマフラーが腐った
僕は宅配の仕事をしています。
仕事をするために欠かせないのが車です。
あるとき、その車のマフラーが根元の方から腐ってしまいました。
一部分を直して終わりではなく、
マフラーを丸ごと交換。
修理にはまとまったお金が必要になりました。
貯金があれば、そこから出せば終わる話です。
でも僕の貯金は0円。
しかも仕事で使う車なので、
「お金がないから、しばらく修理しない」
とも簡単には言えません。
車が使えなくなれば、仕事そのものに影響するからです。
急な出費が来ても「予備のお金」がない
こういうとき、
「緊急用の貯金から10万円出そう」
と言えたらいいですよね。
僕には、その緊急用の貯金がありません。
毎月、
返済。
住宅ローン。
食費。
光熱費。
通信費。
車関係。
子ども関係。
いろいろな支払いをして、ほぼ0円になります。
だから予定外の大きな出費が発生すると、
今月入ってくるお金の中で、どうやってやりくりするか
を考えるしかありません。
実際に住宅ローンとスマホ料金の支払いが1か月遅れた
車の修理代が必要になったとき、僕はほかの支払いをすべて予定通り払って、それでも修理代を出せたわけではありません。
実際には、
住宅ローンとスマホ料金の支払いが1か月分遅れました。
これは決して、
「お金が足りなければ住宅ローンを遅らせればいい」
という話ではありません。
住宅ローンなどの支払いを遅らせれば、契約上の問題や信用への影響などが生じる可能性があります。
僕自身も、やりたくて遅らせたわけではありません。
ほかに出せるお金がなかった。
それが現実でした。
返済中は「プラスαのお金」がほとんどない
僕の家計で一番苦しいのはここです。
毎月の予定された支払いなら、ある程度計算できます。
でも、
「今月は予定外に4万円必要」
「車の修理で10万円必要」
となったときの、
プラスαのお金がほとんどありません。
だから何か一つ予定外のことが起きると、別のところに影響します。
今月払う。
来月に回す。
食費を抑える。
別の収入が入るタイミングまで待つ。
毎回そんなやりくりになります。
洗濯機やエアコンが壊れて約4万円
車だけではありません。
生活していれば家電も壊れます。
実際に洗濯機やエアコンなどが故障して、
1回4万円程度の出費
が発生したこともあります。
5人家族で生活しているので、必要な家電が壊れたからといって、
「お金が貯まるまで使わない」
では済まないことがあります。
でも4万円の貯金すらありません。
そこで、たまたま助けられたこともありました。
息子の骨折で入った保険金6万円に助けられた
家電の出費が必要になる少し前、息子が足を骨折しました。
そのとき加入していた保険から、
約6万円の保険金
が入りました。
もちろん、子どもが骨折したこと自体はまったく嬉しいことではありません。
でも家計だけを見れば、そのタイミングで入ってきたお金に助けられたのも事実です。
その保険金が入るタイミングと児童手当を使って、必要な支払いをなんとかしました。
児童手当も生活を回すために使っている
本当なら児童手当を、
そのまま子どものために貯金しておきたい
という気持ちはあります。
でも今の僕には、そこまでの余裕がありません。
税金などの支払いにも使います。
今回のような急な出費への対応にも使います。
任意整理の返済を続けながら5人で生活している現在は、
入ってくるお金を家計全体で回している
という状態です。
これも、僕が早く返済を終わらせたい理由の一つです。
任意整理前ならクレジットカードで払っていた
もし同じことが任意整理前に起きていたら。
僕なら、
クレジットカードで払っていたと思います。
4万円必要。
カードで払う。
10万円必要。
カードで払う。
その場では解決します。
でも支払いが消えたわけではありません。
翌月以降の自分に回しただけです。
そして払えなければ分割やリボ。
それでも足りなければカードローン。
僕は実際に、そうやって借金を増やしていきました。
今は「ないなら、ない中で回す」しかない
任意整理後はクレジットカードを使っていません。
だから、
今あるお金で回すしかありません。
正直、かなり苦しいです。
「カードがあれば、とりあえず払えるのにな」
と思う場面もあります。
でも結果として、
新しい借金は増えていません。
これは大きな違いです。
以前なら10万円足りなければ、
「10万円借りればいい」
と考えていました。
今は、
「10万円をどうやって今あるお金から作るか」
を考えます。
どちらも苦しいですが、後者なら少なくとも借金残高は増えません。
支払期限が近づくと毎回怖くなる
僕が急な出費で一番嫌なのは、
支払期限が近づいてくる時間です。
あと○日。
でもお金が足りない。
「どうしよう」
「間に合うかな」
「何とかやりくりできるかな」
と考えます。
そして期限が近づけば近づくほど怖くなります。
貯金が0円なので、
最後は貯金から出せばいい
という逃げ道がありません。
毎回ビビっています。
これは借金返済額そのものとは別の精神的な負担です。
貯金0円で一番怖いのは「逃げ道がないこと」
貯金が0円で一番怖いのは、
僕の場合、
何かあったときの予備のお金がないこと
です。
4万円なら何とかなるかもしれない。
10万円も何とかできた。
でも次が20万円だったら?
車がもっと大きく壊れたら?
自分が体調を崩して働けなくなったら?
そう考えると怖くなります。
だから完済後、まず50万円を貯めたい
僕は完済後、
「やった!返済がなくなったから16万円全部使おう!」
とは考えていません。
最初にやりたいのは、
約50万円を貯めることです。
現在の返済額は月約16万4,000円。
完済後、その金額を3か月残せれば、
約49万2,000円になります。
ほぼ50万円です。
僕にとって、この50万円は遊ぶためのお金ではありません。
何かあったときの逃げ道です。
車が壊れても「10万円ある」と思える生活にしたい
今回のように車が壊れたとき、
貯金が50万円あれば、
「修理に10万円か……痛いな」
で済みます。
今は違います。
「10万円!?どこから出そう?」
です。
この差はかなり大きいと思います。
家電が壊れて4万円。
車の修理で10万円。
突然仕事ができなくなる。
そういうことが起きても、
すぐに生活全体が崩れないようにしたい。
僕が欲しいのは「お金」より「安心」なのかもしれない
以前の僕なら、
50万円あったら、
「何を買おう?」
と考えていたかもしれません。
今は違います。
50万円あったら、
「これで何かあっても少しは大丈夫」
と思いたいです。
欲しいものを買うためのお金ではなく、
安心するためのお金。
借金1,000万円を経験して、貯金0円で返済を続けている今だからこそ、そう思います。
急な出費があるたびに「借金を作った代償」を感じる
車が壊れることもあります。
家電が壊れることもあります。
子どもに突然お金が必要になることもあります。
これは借金がなくても起こります。
違うのは、
それを受け止める余力が僕にはないことです。
過去の借金に毎月16万4,000円を払っているため、未来のトラブルに備えるお金を作れない。
これが現在の僕の一番苦しいところかもしれません。
あと約2年。まずは借金を終わらせる
返済開始から約3年。
あと約2年の予定です。
その間にも、また車が壊れるかもしれません。
家電が壊れるかもしれません。
急な出費があるかもしれません。
怖いです。
それでも今は、
今あるお金でなんとか回して、借金をこれ以上増やさない。
そして返済を終わらせる。
完済したら、まず50万円。
そこからようやく僕の、
「何かあっても少しは大丈夫」
と思える生活を作っていきたいです。
この記事について
この記事は、任意整理後も返済を続けている僕自身の実体験です。
住宅ローンや通信料金などの支払いを遅らせることを推奨するものではありません。支払いが難しい場合の対応や影響は契約によって異なるため、自己判断で放置せず、契約先や任意整理を依頼した専門家などへ早めに相談してください。
また、児童手当や保険金についても、この記事では僕の家庭で実際にどう使ったかを書いているだけで、特定の使い方を勧めるものではありません。
コメント