僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
現在も返済中で、毎月の返済額は約16万4,000円。
現在の僕の収入は、仕事のガソリン代を引いたあとで月約40万円です。
40万円。
この金額だけを見ると、
「それだけ収入があるなら、少しくらい貯金できるでしょ?」
と思う人もいるかもしれません。
でも現在の僕の貯金額は、
0円です。
数万円でもありません。
本当に0円です。
そして月末の口座残高も、ほぼ0円になります。
今回は、なぜ月40万円の収入があっても貯金できないのか。
任意整理から約3年間返済している、5人家族の僕の現実を書いてみます。
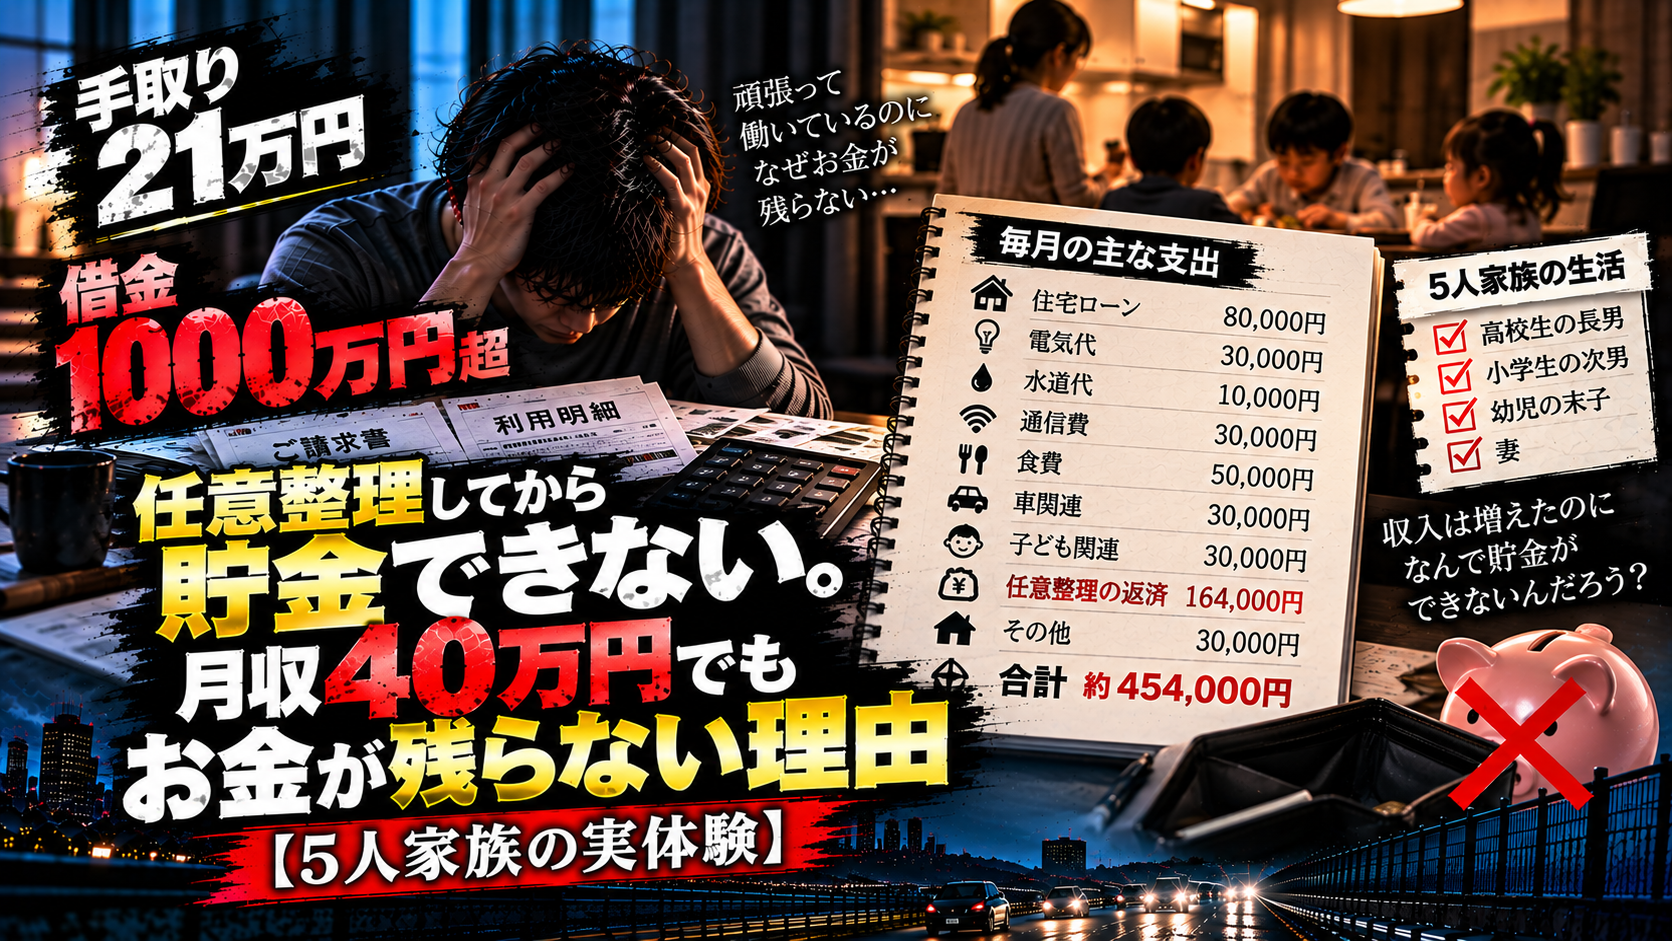
月40万円でも、最初に16万4,000円が返済に消える
まず一番大きいのが借金の返済です。
僕は毎月、
を返済しています。
月40万円から引けば、
残り23万6,000円。
ここから家族5人で生活します。
住宅ローンを払うと残り16万2,000円
僕には住宅ローンがあります。
毎月の支払いは、
7万4,000円。
さらに6月と12月は5万円が加算されます。
通常月で考えても、
40万円
−16万4,000円(返済)
−7万4,000円(住宅ローン)
=16万2,000円。
この時点で、収入の半分以上がなくなっています。
でも、当然ここから生活費が必要です。
電気・水道・通信・食費だけで約12万円
僕が払っている主な生活費は、
| 支出 | 月額の目安 |
|---|---|
| 電気 | 約3万円 |
| 水道 | 約1万円 |
| 通信費 | 約3万円 |
| 食費 | 約5万円 |
| 合計 | 約12万円 |
先ほどの16万2,000円から12万円を引くと、
残り4万2,000円。
これだけを見ると、
「4万円くらい貯金できるじゃん」
と思うかもしれません。
でも、生活費はこれだけではありません。
表に出ていなかった支出が月約8万円ある
実際にはほかにも、
日用品。
車関係。
保険。
子ども関係。
そのほか毎月必要になる支払い。
こうしたものを合わせると、僕の場合は月約8万円かかります。
つまり単純に並べると、
収入:約40万円
に対して、
返済:約16万4,000円
住宅ローン:約7万4,000円
電気・水道・通信・食費:約12万円
その他:約8万円
合計すると、
約43万8,000円。
月40万円に対して約43万8,000円です。
これでは貯金できません。
むしろ、
普通に生活しているだけでも約3万8,000円足りない計算です。
実際には毎月まったく同じ金額ではありません。
食費を抑えたり、支払いのタイミングを調整したりしながら、なんとか回しています。
「今月こそ貯金しよう」と思っても、突然4万円が消える
それでも、
「今月は少し残せるかもしれない」
と思う月があります。
そんなときに限って何か起きます。
たとえば家電です。
洗濯機。
エアコン。
突然壊れます。
そして一度に、
4万円くらい飛んでいく。
「今月少し残せるかも」
と思っていたお金が、一瞬でなくなります。
家族5人で生活していれば、
「壊れたけど、お金がないから半年間洗濯機なしで生活しよう」
とはできません。
必要なら買うしかありません。
子ども関係の出費も突然やってくる
子どもの活動にもお金がかかります。
僕の子どもはミニバスをしています。
チームウェアが必要になった。
保護者の飲み会がある。
ほかにも、そのときになって必要になるものがあります。
一つ一つは何十万円という金額ではありません。
でも、
貯金0円の僕にとって、数千円や数万円の予定外の支出はかなり大きいです。
一番怖いのは仕事で使う車が壊れること
僕が特に怖いのが、
車の故障です。
僕は仕事で車を使います。
つまり車が壊れると、
修理代がかかるだけではありません。
仕事そのものにも影響します。
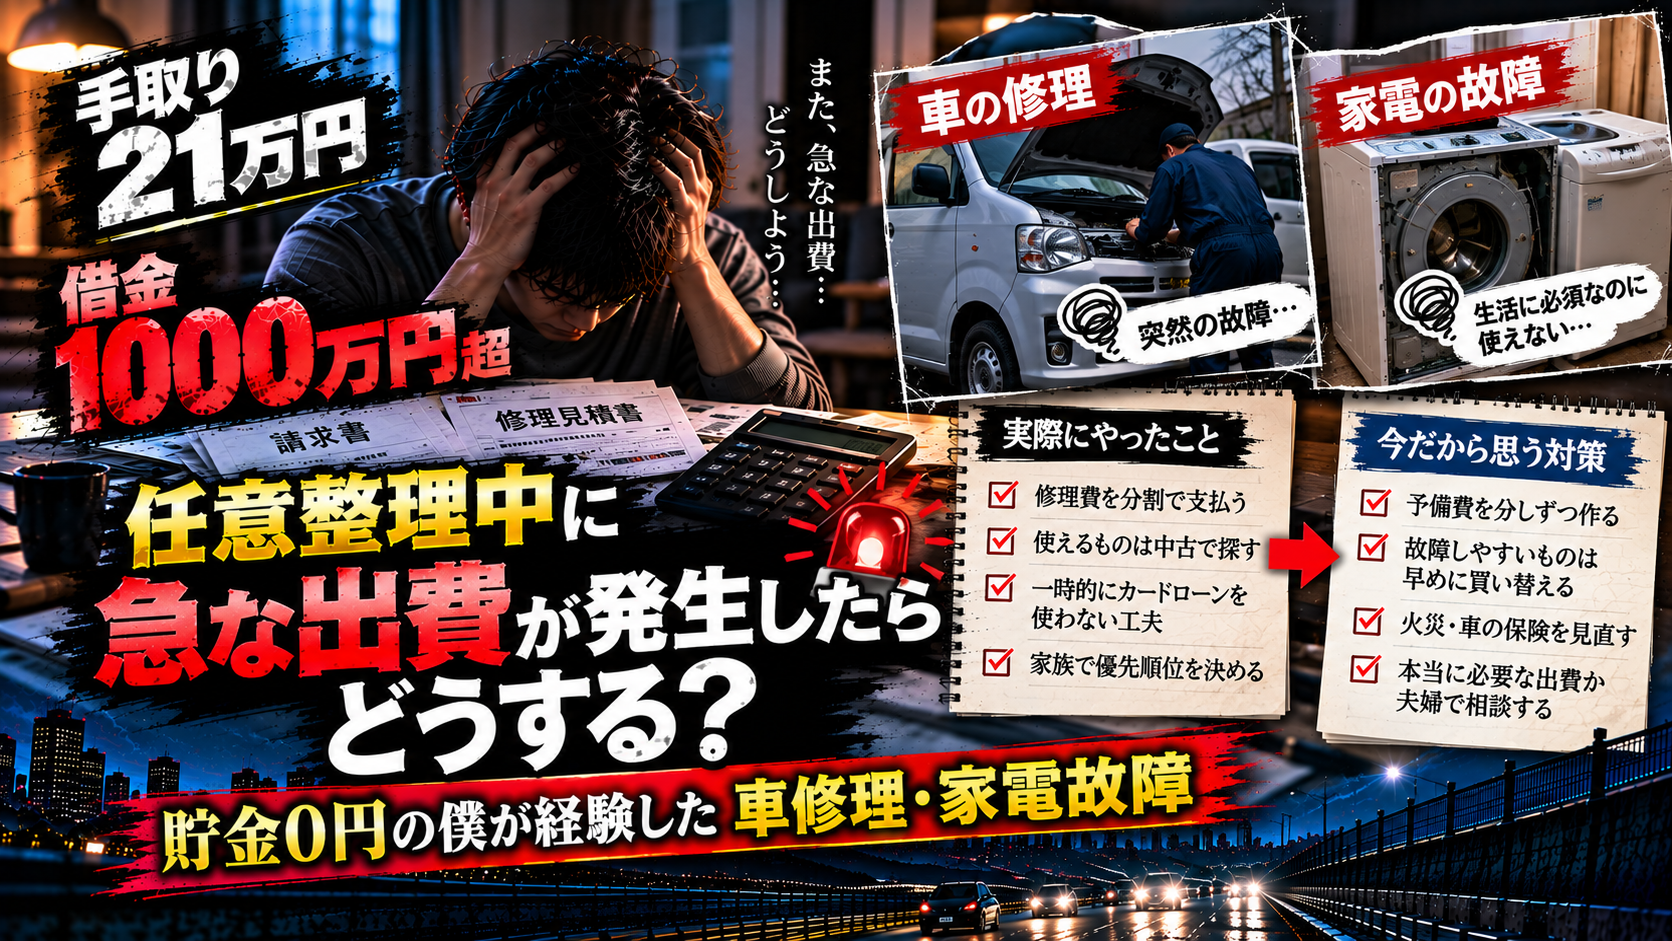
以前、エンジン関係が壊れたときは、
約10万円かかりました。
貯金0円の状態で突然、
「10万円必要です」
と言われる。
これはかなり怖いです。
「明日10万円必要になったらどうしよう」と何度も考える
これはしょっちゅう考えます。
車が壊れたら。
家電が壊れたら。
自分が体調を崩したら。
何か大きな支払いが来たら。
「どうしよう」
と考えます。
でも現在の貯金は0円です。
考えたところで、すぐに解決策が出てくるわけでもありません。
それでも考えてしまいます。
そして怖くなります。
借金を返していることそのものも大変ですが、
「何かあったときに耐えられるお金がない」
という状態も精神的にはかなりきついです。
貯金0円で怖いのは「働けなくなること」
今の僕にとって一番大事なのは、
働き続けることです。
働かなければ収入が入りません。
収入がなければ返済できません。
生活費も払えません。
だから体調不良などで長期間働けなくなることは怖いです。
もし50万円くらい貯金があれば、精神的にはかなり違うと思います。
50万円あれば、
今の収入で考えると約1か月分以上の余力
になります。
突然働けなくなっても、すぐにすべてが行き詰まるわけではない。
僕が欲しいのは、
高級車を買うための50万円でも、
好きなものを買うための50万円でもありません。
「何かあっても1か月くらいはどうにかできる」
という安心が欲しいです。
会社員時代も貯金に余裕はなかった
「任意整理したから貯金がなくなった」
というだけでもありません。
会社員だった頃も積み立てはしていました。
でも当時の手取りは約21万円。
家族がいて住宅ローンもある中では、決して余裕のある生活ではありませんでした。
そこから借金が増え、
最終的には1,000万円を超えました。
現在は当時より収入そのものは増えています。
それでも、過去に作った借金の返済が毎月16万4,000円あります。
収入は増えたのに、お金は残らない。
これが今の僕です。
税金などは児童手当から払っている
税金や社会保険関係の支払いもあります。
現在は、児童手当など家計に入ってくるお金も使いながら支払っています。
本当なら、
「児童手当は全部子どものために貯金しておく」
という生活ができればいいと思います。
でも現在の僕には、そこまでの余裕がありません。
家族の生活を維持するためのお金として使っています。
これも、
「もっと余裕があれば」
と思うことの一つです。
「40万円も稼いでいるのに、なんで貯金できないの?」
もし誰かから、
「月40万円もあるのに、なんで貯金できないの?」
と言われたら。
僕はたぶん、
「色々な事情がある」
と言って終わらせます。
全部説明するつもりはありません。
収入だけを見ても、その人の生活は分からないと思うからです。
家族構成も違います。
住宅ローンも違います。
過去も違います。
そして僕の場合は、
毎月16万4,000円の返済があります。
月収40万円という数字だけでは見えないものがあります。
それでも今は「貯金」より「返済」を優先したい
ここまで書くと、
「それなら返済を少し抑えて、先に貯金を作りたいと思わないの?」
と思う人もいるかもしれません。
もちろん貯金は欲しいです。
50万円あれば精神的にかなり楽になります。
それでも今の僕が優先したいのは、
返済を早く終わらせることです。
もう約3年間返してきました。
あと約2年の予定です。
ここまで来たら、
早く終わらせたい。
その気持ちが強いです。
※これは僕個人の考え方です。任意整理後の返済条件を自己判断で変更したり、生活維持が難しい状態で無理な返済を続けたりすることを勧める意味ではありません。
完済したら、最初に50万円を作りたい
僕は完済後にやりたいことがあります。
家族旅行です。
子どもたちから言われているUSJやディズニーランドにも行きたいです。
でも、
完済した瞬間に旅行へ行くつもりはありません。
まず3か月くらい貯めたいです。
現在毎月返済している約16万4,000円。
これを返済終了後にそのまま残せたと仮定すると、
3か月で、
約49万2,000円。
ほぼ50万円です。
まず50万円を作る。
その50万円には、なるべく手をつけない。
その状態を作ってから家族旅行に行きたいです。
借金を返し終わるだけでは、僕の再スタートは終わらない
以前は、
「借金を完済すれば終わり」
と思っていました。
今は少し違います。
借金0円。
貯金0円。
これでは何かあったときに、またお金で困る可能性があります。
だから僕にとっての本当の目標は、
借金0円にすること。
そして次に、
貯金を作ること。
そこまでやって初めて、
「マイナスから戻ってきた」
と言えるのかもしれません。
今は貯金0円。それでもあと2年踏ん張る
現在の貯金は、
0円です。
月末の残高もほとんど0円。
突然の出費は怖いです。
車が壊れるのも怖い。
働けなくなるのも怖い。
それでも約3年間返してきました。
あと約2年。
今は、
まず借金を終わらせる。
そして完済したら、今まで返済に使っていたお金を今度こそ残す。
3か月で約50万円。
そこから先は、過去の借金のためではなく、
家族と自分たちの未来のためにお金を使いたい。
それが今の僕の目標です。
この記事について
この記事に記載している収入・支出・返済額は、僕自身の家計をもとにした実体験です。
同じ収入でも、家族構成や住居費、返済状況などによって生活に必要な金額は大きく異なります。
また、返済によって生活の維持が難しくなっている場合には、自己判断で支払いを放置せず、依頼した弁護士・司法書士などの専門家に相談してください。
コメント