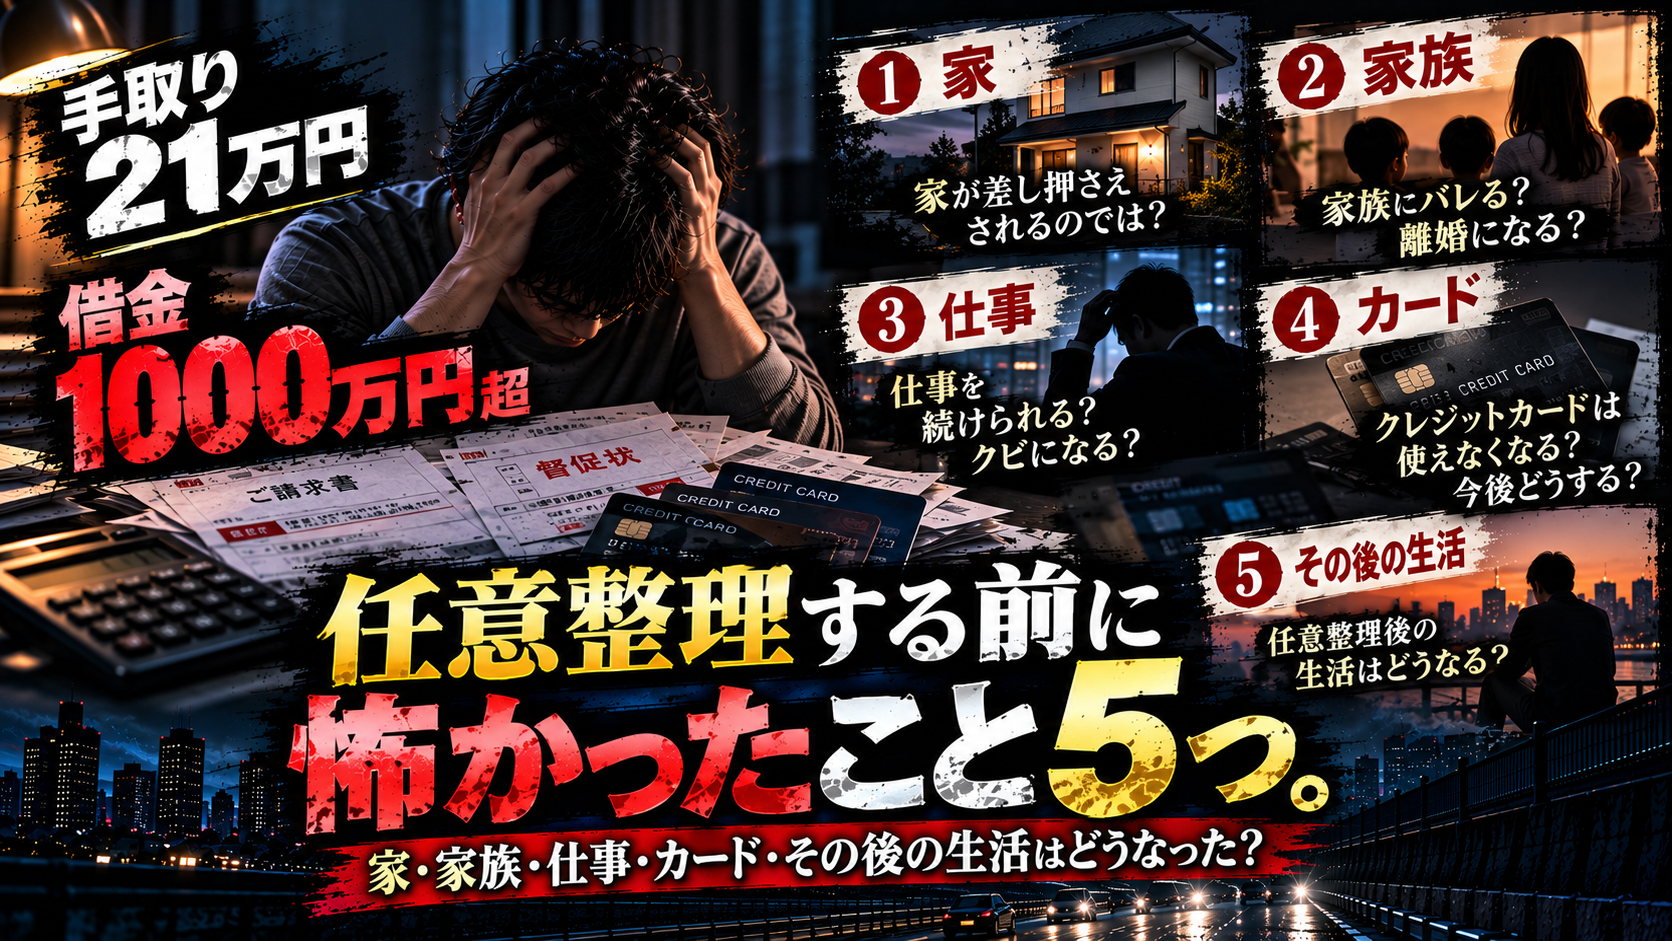
借金1000万円を超えても、すぐ任意整理を決断できなかった
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
現在も毎月約16万4,000円を返済しています。
今振り返ると、
「もっと早く相談すればよかった」
と思います。
でも、当時はそんな簡単に決断できませんでした。
任意整理について調べれば調べるほど、
「家はどうなる?」
「家族に知られる?」
「クレジットカードなしで生活できる?」
「仕事はどうなる?」
「本当に返していける?」
と、次から次へと不安が出てきたからです。
特に僕の場合、自分で建てた家があり、妻と子どもたちとの生活があります。
何より怖かったのは、
借金が原因で、大好きな子どもたちと暮らせなくなるようなことになったらどうしよう
ということでした。
今回は、任意整理をする前に僕が本当に怖かった5つのことと、任意整理から約3年経った現在、実際どうなっているのかを書いてみます。
※これは僕自身の体験です。任意整理後の状況は借入先、契約内容、家計、財産などによって異なります。
1.自分で建てた家はどうなる?
これはかなり怖かったです。
僕には自分で建てた家があります。
借金は1,000万円超。
これだけの金額になっていたので、
「債務整理をしたら家まで取られるんじゃないか?」
という不安がありました。
せっかく建てた家です。
そして何より、家族が暮らしている家です。
失うことになったらどうしよう。
任意整理について相談する前は、そんなことまで考えていました。
約3年後、僕の場合はどうなった?
現在も同じ家で家族と生活しています。
ただし、ここで僕の結果だけを見て、
「任意整理なら持ち家は絶対大丈夫」
とは考えないでください。
住宅ローンや借入先、どの債務を整理するのかなどによって事情は変わると思います。
僕が言えるのは、
「家を失うのが怖い」という理由だけで一人で悩み続けるのではなく、まず自分の場合はどうなるのかを専門家に確認してみる
という選択肢があるということです。
僕自身、相談する前に一人で想像していたことと、実際に相談して分かったことには違いがありました。
2.妻や家族に知られるのが怖かった
僕にとっては、これが一番大きな不安でした。
妻は、僕が任意整理をしたことを現在も知りません。
借金が1,000万円を超えていたことも知りません。
任意整理をする前、
「妻に知られたらどうなる?」
「離婚になる可能性もあるんじゃないか?」
と考えました。
そして僕が最も怖かったのは、その先です。
もし家族がバラバラになったら。
子どもたちと一緒に暮らせなくなったら。
それを考えるのが本当に怖かったです。
郵便物についても心配だった
任意整理をしたら、法律事務所や司法書士事務所から自宅へ郵便物が届くのではないか。
それも不安でした。
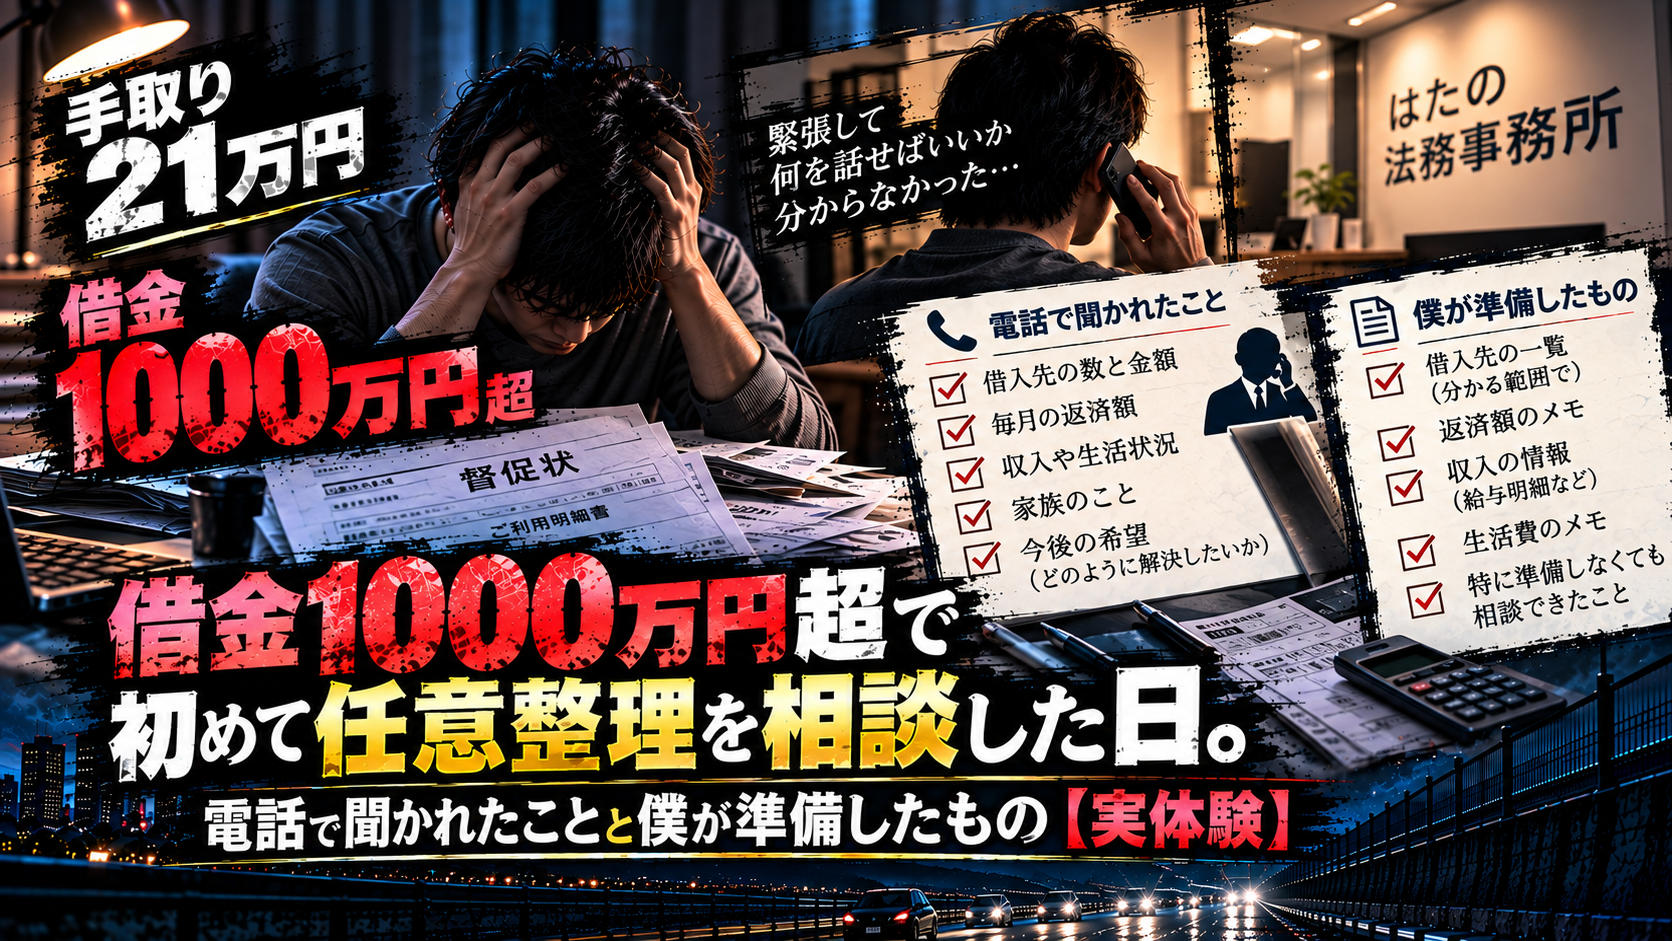
僕が相談したはたの法務事務所では、郵便物の送付先について確認してもらえました。
僕の場合は自宅ではなく実家宛てにしてもらい、差出人についても事務所名ではなく個人名にしてもらいました。
この対応には今でも感謝しています。
僕の場合、任意整理後の郵便物が原因で妻に知られることはありませんでした。
ただし、これは僕が相談したときの実体験です。
同じ対応が必ず受けられるという意味ではありません。
家族に知られたくない事情があるなら、依頼する前に郵便物や電話などの連絡方法を具体的に確認することが大切だと思います。
実は一度だけかなり焦った
任意整理前に届いていたカードローンの郵便物について、
夫婦喧嘩をしたとき突然、
「あのカードローンの郵便は何?」
と聞かれたことがあります。
あのときは本当に焦りました。
「もう正直に話すしかないかな」
と思いました。
結局、そのとき任意整理について話すことにはなりませんでした。
でも、
自分では隠せていると思っていても、相手が何も言わないだけかもしれない。
これは実際に経験して感じたことです。
3.クレジットカードなしで生活できるのか?
僕は任意整理前、複数のクレジットカードを利用していました。
だから、
「カードがなくなったら普通に生活できるの?」
という不安もありました。
実際、カードがない生活は不便です。
僕が特に困っているのはETC。
以前はクレジットカード付帯のETCカードを使っていましたが、現在は基本的に現金で高速料金を払っています。
宅配の仕事をしているので、ガソリン代もかなり使います。
仕事専用のガソリンカードがあれば経費管理もしやすいと思いますが、現在は基本的に現金です。
それでも大部分はなんとかなった
ネット通販などではデビットカードを使っています。
Amazonなどの買い物も、僕の場合はデビットカードで対応できています。
使った金額が口座から引き落とされるので、
クレジットカード時代より、お金の動きが分かりやすくなった
というメリットもありました。
以前は請求額を見て、
「こんなに使った!?」
となることがありました。
今はそれがほとんどありません。
不便にはなりました。
でも僕の場合、
クレジットカードがなくても、大体のことはなんとかなっています。
4.スマホまで買えなくなると思っていた
これは僕が完全に思い込んでいたことです。
任意整理をしてから、
「どうせスマホの分割審査なんて通らない」
と思っていました。
だから申し込むことすらしませんでした。
その結果どうなったか。
使っていたスマホの画面が壊れ、最終的には画面の3分の1くらいが見えない状態になりました。
それでも、
「買い替えられないから仕方ない」
と思って、
約2年間そのスマホを使い続けました。
今考えるとなかなかすごい状態です(笑)。
3年目に申し込んでみたら……
いよいよスマホが限界になり、ダメ元でオンラインからスマホの分割購入を申し込んでみました。
すると僕の場合、審査に通りました。
本当に嬉しかったです。
一方で、別の携帯会社で申し込んだときには通らなかった経験もあります。
つまり僕自身の経験だけを見ても、
「任意整理したらスマホの分割は絶対できない」
とも、
「この会社なら必ずできる」
とも言えません。
でも当時の自分には、
「最初から無理だと決めつけなくてもいいぞ」
と言ってあげたいです。
2年間も画面の3分の1が見えないスマホを使い続ける前に、一度確認してみればよかったと思っています。
5.本当に最後まで返していけるのか?
結局、これが任意整理後もずっと続いている不安です。
僕の場合、任意整理したからといって借金がすべてなくなったわけではありません。
現在の返済額は、
月約16万4,000円。
これを毎月払っています。
任意整理前の僕は会社員で、手取り約21万円でした。
そのままでは、返済しながら家族と生活していくのはかなり厳しい状態でした。
そこで任意整理から約4か月後、8年間勤めた会社を辞めました。
宅配業へ転職し、
手取り約21万円 → 約30万円
まで増やしました。
さらにAmazonの宅配を副業で行い、月約5万円を追加。
本業と副業を合わせて、月約35万円まで収入を増やしました。
それでも楽ではない
収入が増えたからといって、余裕のある生活になったわけではありません。
貯金はほとんどできません。
宅配は荷物が少ない時期には収入が落ちます。
子どもの入学準備や修学旅行など、大きな出費が重なる時期もあります。
車が突然壊れれば修理代も必要です。
約3年間返済してきましたが、
今でも大変です。
それでも任意整理前と決定的に違うこと
ここまで読むと、
「任意整理しても大変じゃないか」
と思うかもしれません。
僕自身、そう思うことがあります。
毎月16万円以上返済する。
休みを減らして働く。
副業もする。
貯金もほとんどできない。
クレジットカードも使わない。
正直、楽ではありません。
でも、任意整理前とは決定的に違うことがあります。
それは、
ゴールが見えていることです。
「来月どうしよう」から「あと約2年」へ変わった
任意整理前の僕は、
「今月のカード代をどう払う?」
ばかり考えていました。
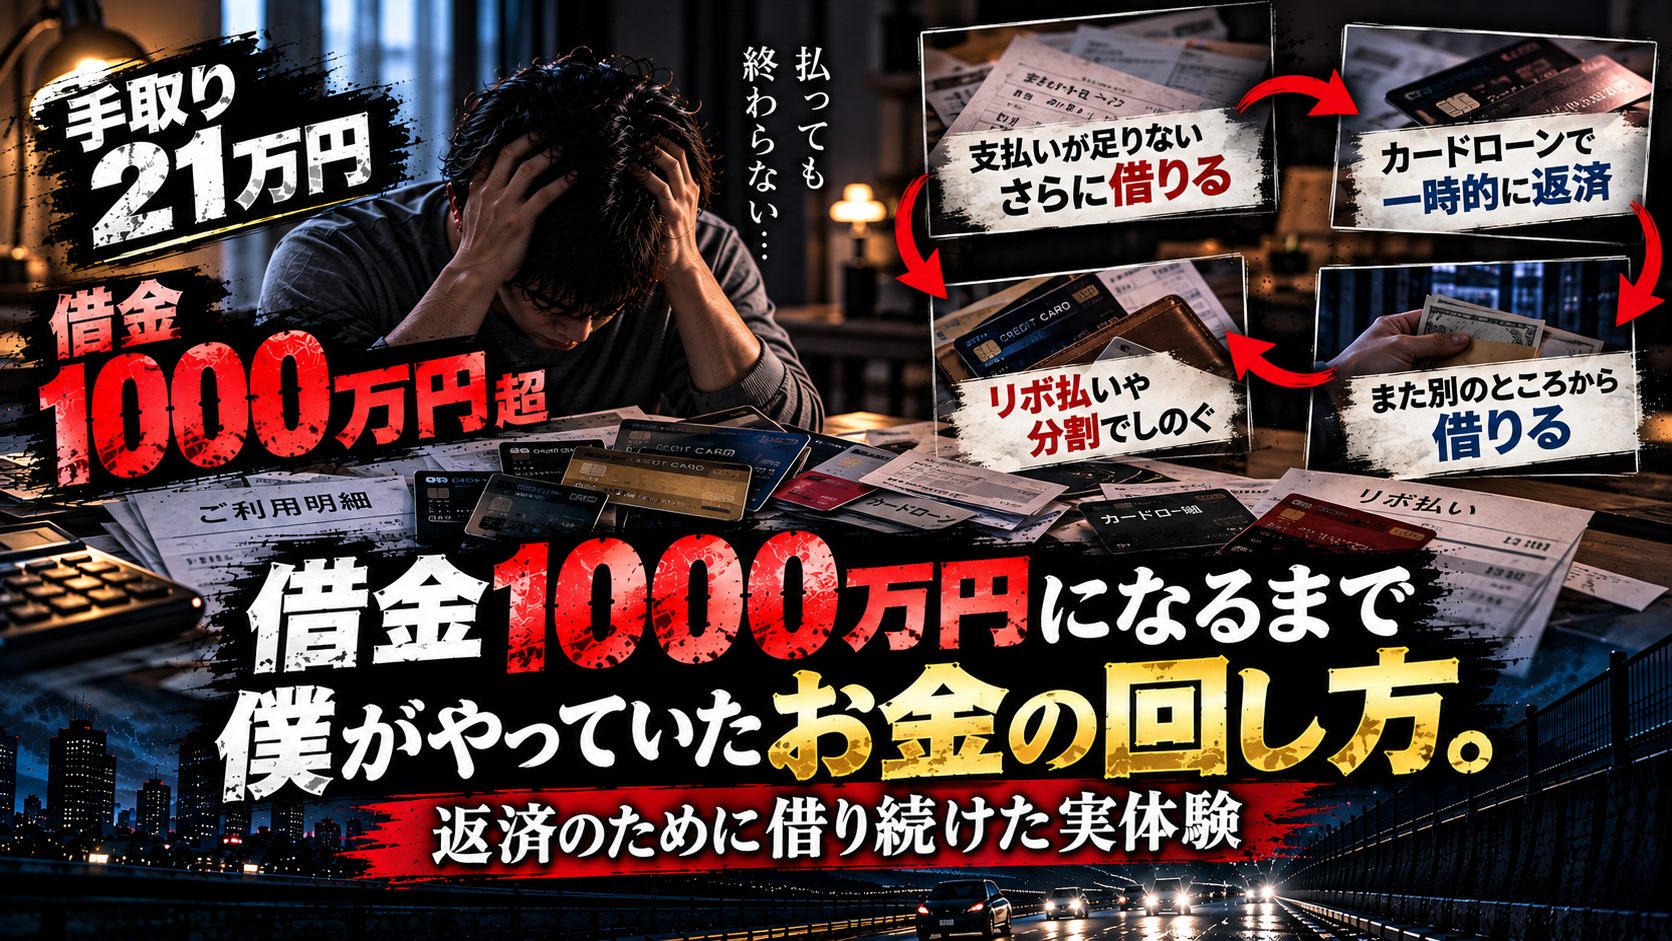
足りなければカードローン。
それでも足りなければキャッシング。
分割。
リボ。
また別のカードローン。
支払いを終えても、
翌月はもっと苦しくなる。
いつ終わるのか分かりませんでした。
今は違います。
現在の予定では、
返済終了まであと約2年。
まだ2年あります。
でも、
「いつ終わるか分からない」
と、
「あと約2年」
では、僕にとってまったく違います。
その先の生活を考えられるようになりました。
一番怖かったのは、分からないことだったのかもしれない
今振り返ると、任意整理前に怖かったことの多くは、
「実際にどうなるのか分からない」
という不安だったように思います。
家はどうなる?
家族は?
カードは?
スマホは?
仕事は?
返済できる?
一人で考えていると、悪い方向ばかり想像していました。
実際には不便になったこともあります。
今も苦しいこともあります。
そして、僕の場合と他の人では状況も違います。
それでも、
相談したことで「自分の場合はこれからどうなるのか」が少しずつ見えるようになった。
これは大きかったです。
過去の自分に伝えるなら「まず相談してみろ」
借金が1,000万円を超えるまで、僕はずっと自分でなんとかしようとしていました。
借金を返すために別のところから借りる。
それでも、
「まだ払えているから大丈夫」
と思おうとしていました。
でも今なら、過去の自分に言えます。
「怖いのは分かる。でも、まず相談してみろ。」
相談したからといって、必ず任意整理をしなければならないわけではありません。
自分の場合に何が起きる可能性があるのか。
どんな選択肢があるのか。
まずそれを知るだけでも、僕は違ったと思います。
そして、できることなら、
借金が1,000万円になるずっと前に相談してほしかった。
これが今の僕の一番大きな後悔です。
あと約2年。完済したら次のスタートへ
僕はまだ借金を完済していません。
だから、
「借金問題を乗り越えました」
とはまだ言えません。
今もマイナスから戻っている途中です。
でも、少なくとも以前のように、
借金を返すために借金を増やす生活
からは抜け出しました。
あとは働いて、毎月返す。
あと約2年。
完済したら、毎月返済に使っているお金を今度は家族や将来のために使えるようにしたい。
その日まで、このブログにも返済生活を残していこうと思います。
関連する僕の実体験
この記事で触れた内容については、それぞれ別の記事でも詳しく書いています。
▶ 借金が1000万円を超えるまでの話
→「借金1000万円超。手取り21万円の僕が任意整理するまで【実体験】」
▶ 実際に任意整理を決断したときの話
→「借金1000万円超で任意整理を決断。相談するまで怖かった僕の実体験」
▶ 現在の返済額と生活
→「任意整理後の返済額は月16万4,000円。約900万円を返済中の僕のリアルな生活」
▶ 返済のために転職した話
→「手取り21万円→月35万円へ。借金1000万円を抱えた僕が転職した理由【実体験】」
▶ クレジットカードなしで生活した話
→「任意整理するとクレジットカードなしの生活はどうなる?3年間生活して実際に困ったこと」
▶ 家族に知られることへの不安
→「任意整理は家族にバレる?妻に知られず約3年間返済している僕の実体験」
▶ 借金が増えていった具体的な流れ
→「借金1000万円になるまで僕がやっていたお金の回し方。返済のために借り続けた実体験」
この記事について
この記事は、僕自身が任意整理を経験した際の不安と、その後約3年間の生活をまとめた体験談です。
任意整理をした場合の住宅、家族への連絡、クレジットカード、携帯電話の契約、返済条件などは、個人の状況や契約内容等によって異なります。
この記事は任意整理を勧めるものではなく、僕自身の経験を紹介するものです。
債務整理を検討している場合は、弁護士・司法書士などの専門家に、自分の状況ではどうなるのかを確認してください。
コメント