任意整理をすれば、生活が一気に楽になると思っていたわけではない
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
現在も返済中です。
任意整理をする前は、クレジットカードやカードローンなどの支払いが月50〜70万円になることもありました。
当時の僕は会社員。
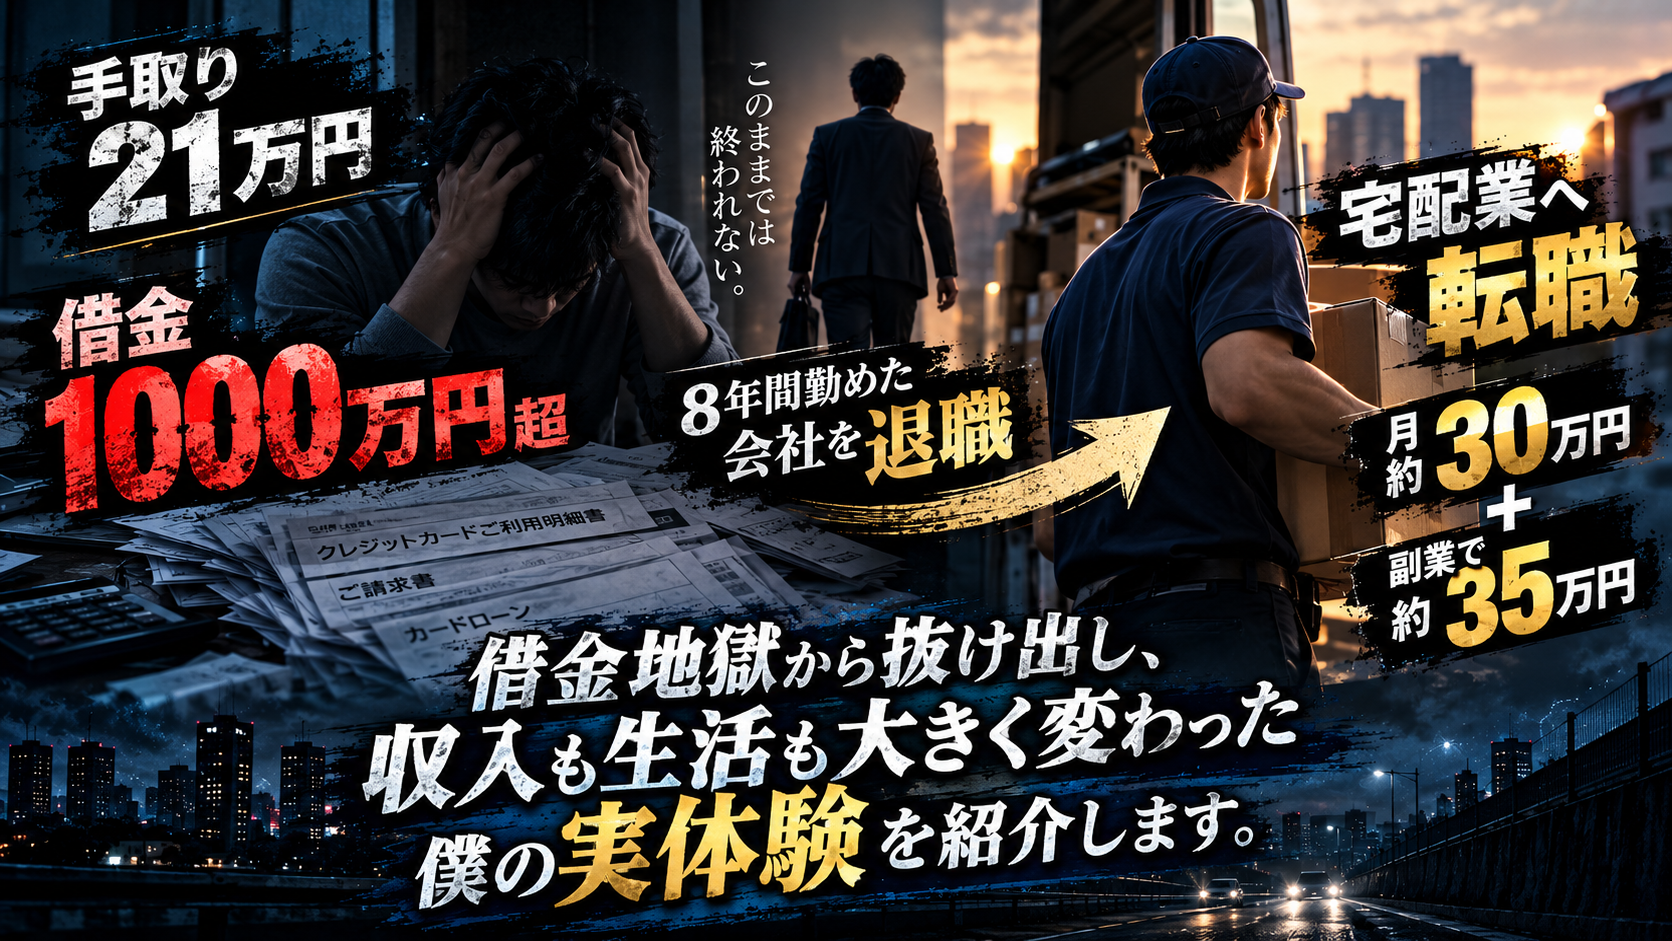
手取りは約21万円です。
当然ですが、給料だけで払える金額ではありません。
足りない分をなんとかしようとしてカードローンを利用したり、分割払いやリボ払いを使ったりする。
そんな生活を約2年間続けた結果、借金は1,000万円を超えました。
そして任意整理をした現在。
僕が毎月返済している金額は、合計で約16万4,000円です。
今回は、任意整理から約3年が経った僕が、実際に毎月いくら返済しているのか。
そして、その返済を続けながらどんな生活をしているのかを書いてみます。
現在の返済額は月約16万4,000円
2026年9月現在、僕が毎月支払っている金額は次のようになっています。
| 支払先 | 毎月の支払額 |
|---|---|
| はたの法務事務所 | 約104,000円 |
| MMCファイナンス | 35,000円 |
| 楽天銀行 | 15,000円 |
| 楽天カード | 5,000円 |
| オリコ | 5,000円 |
| 合計 | 約164,000円 |
※金額は僕自身のケースです。任意整理の返済額や条件は人によって異なります。
返済を始めてからずっと完全に同じ金額だったわけではなく、約2年間支払った頃に、はたの法務事務所への毎月の支払額が2,000円ほど下がりました。
それでも、現在の返済額は毎月約16万4,000円。
決して小さな金額ではありません。
月50〜70万円の請求に追われていた頃とは大きく変わった
任意整理前は、カードなどの請求が月50〜70万円になることもありました。
それに比べれば、現在は毎月の返済額がある程度決まっています。
僕にとって大きかったのは、単純に「毎月の支払額が下がった」ということだけではありません。
いつまで返済するのか分からない生活から、ゴールに向かって返済する生活に変わったこと。
これが精神的にはかなり大きな違いでした。
とはいえ、月16万4,000円の返済を手取り21万円のまま続けるのは、僕にはかなり厳しい金額です。
そこで僕は、収入そのものを変える必要がありました。
手取り21万円の会社員から宅配の仕事へ
任意整理後の生活を続けるうえで、僕にとって大きな転機になったのが仕事です。
会社員だった頃の手取りは約21万円。
そこから毎月16万円以上を返済したら、ほとんど残りません。
そんなとき、運良く大手宅配会社の下請けとして仕事をする話をいただきました。
仕事を変えたことで、手取りは、
約21万円 → 約30万円
まで増えました。
さらに別の宅配の仕事を副業として行い、
月約5万円
を追加で稼げるようになりました。
合わせると、月の収入はおよそ35万円。
収入を増やせたことで、ようやく毎月の返済と生活を両立できるようになってきました。
僕の場合、節約だけで月16万円以上の返済を続けるのは難しかったと思います。
だからこそ、任意整理だけではなく、収入を増やすことも生活再建には必要でした。
それでも毎月余裕があるわけではない
「月35万円くらい稼げるなら大丈夫じゃない?」
と思われるかもしれません。
でも、実際はそんなに単純ではありません。
宅配の仕事は、毎月まったく同じ収入になるわけではないからです。
特に僕の場合、
1月・2月は荷物が少ない。
さらに、
8月のお盆時期も収入が落ちる。
こういう月でも返済はあります。
収入が減ったからといって、生活費が同じように減ってくれるわけでもありません。
そのため、荷物が少ない時期は今でも大変です。
子どもにお金がかかる時期もかなり大変
もう一つ大変なのが、普段とは違う大きな出費です。
特に、
子どもの入学準備や修学旅行。
こういった出費が重なると、月16万4,000円の返済がかなり重く感じます。
借金を返しているからといって、家族の生活が止まるわけではありません。
子どもは成長します。
学校行事もあります。
必要なものも出てきます。
だから、毎月の返済だけを考えていればいいわけではありません。
これは実際に返済生活を何年も続けてみて、強く感じていることです。
クレジットカードが使えない生活で困ったこと
任意整理後は、クレジットカードを使わない生活になりました。
実際に生活してみて、僕が特に不便だと感じているのが、
ETCです。
車を使う機会が多いので、ETCが普通に使えないのは思っていた以上に不便でした。
また、スマートフォンなどの契約でも困ることがあります。
口座振替に対応しているサービスなら契約できることもありますが、クレジットカードが必要なサービスもあります。
今まで当たり前のように使っていたクレジットカードがなくなると、
「ここでもカードが必要なのか」
と思う場面が意外と多くあります。
ただ、僕の場合はクレジットカードを使って支払いを先送りした結果、借金が膨らんでしまいました。
不便ではありますが、現金や口座残高の範囲で生活することを意識するようになったのは、大きな変化だと思っています。
任意整理しても「返済生活」は続く
任意整理という言葉だけを見ると、
「借金問題を解決するもの」
というイメージを持つかもしれません。
少なくとも僕の場合は、任意整理をした瞬間に借金問題がすべて終わったわけではありませんでした。
むしろ、
そこから返済生活が始まった
という感覚です。
毎月16万4,000円を払いながら生活する。
収入が少ない月も払う。
子どもに大きなお金が必要な月も払う。
それを何年も続けています。
楽ではありません。
それでも任意整理前とは決定的に違うことがある
そんな返済生活でも、借金が増え続けていた頃とは大きく違うことがあります。
それは、
ゴールが見えていることです。
正確な残債額は、今の僕自身も把握できていません。
でも、現在の予定ではあと約2年。
以前は、
「この借金、いつまで払い続けるんだろう」
「そもそも全部返せるんだろうか」
という状態でした。
今は違います。
あと約2年頑張れば返済が終わる。
明確な目標ができたことで、その先の生活についても考えられるようになりました。
「マイナスから」ようやく先が見えてきた
このブログのタイトルを、
「ゼロからじゃない。マイナスから。」
にした理由もここにあります。
僕はゼロから人生をやり直しているわけではありません。
まだ借金を返しています。
今もマイナスです。
でも、以前とは違います。
ゴールが少しずつ近づいています。
あと約2年。
返済が終わったら、今まで毎月返済に使っていたお金を、今度は家族や将来のために使えるようになります。
そう考えると、ようやくその先に希望を持てるようになりました。
完済したとき、
「あのとき相談して、そこからここまで返した」
と書ける日を目指して、これからも返済を続けていきます。
このブログでは、うまくいったことだけではなく、返済が苦しかった月や、生活を立て直すためにやったことも含めて、できるだけリアルに残していこうと思います。
この記事について
この記事は、僕自身の任意整理と返済生活について書いた体験談です。
記載している返済額・期間・対応などは、あくまで僕自身のケースです。
任意整理の条件や適した方法は、借入状況・収入・債権者などによって異なります。
債務整理について具体的な判断が必要な場合は、弁護士・司法書士などの専門家へご相談ください。
コメント