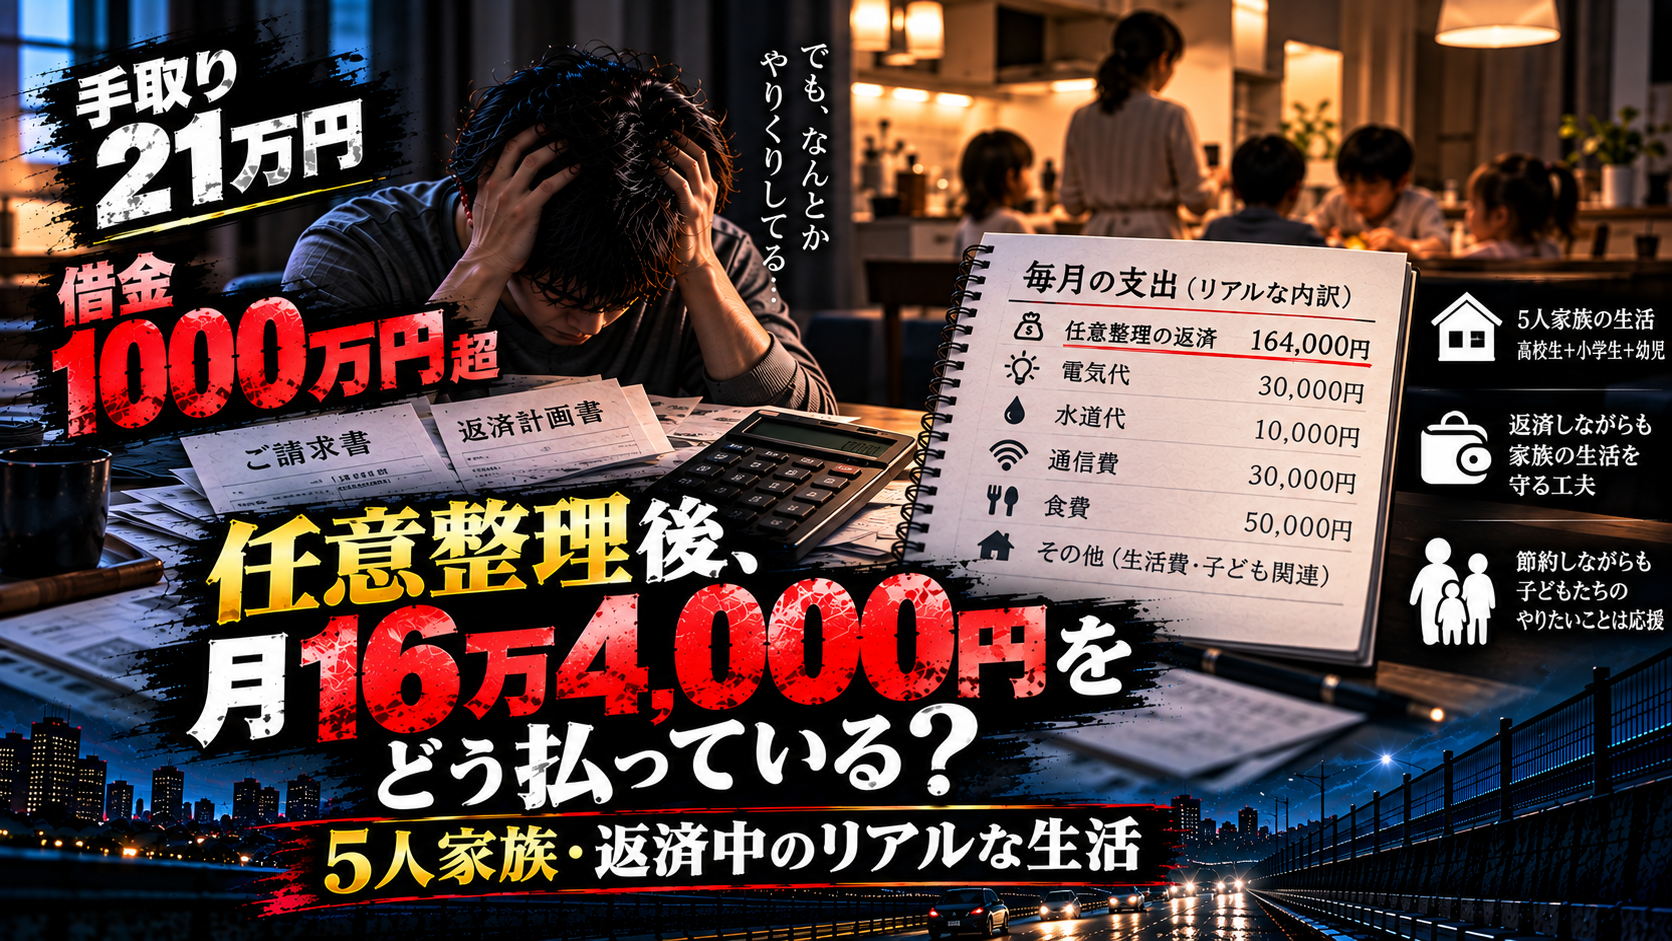
毎月16万4,000円。本当にどうやって払っているのか
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
それから約3年。
現在も返済を続けています。
毎月の返済額は、
約16万4,000円。
以前の記事でこの金額を書きましたが、
「毎月16万円以上も返して、どうやって生活しているの?」
と思う人もいるかもしれません。
僕には妻と3人の子どもがいます。
住宅ローンもあります。
そして現在の僕の収入は、月約40万円です。
結論から言うと、
余裕があるから16万4,000円を返せているわけではありません。
毎月先に返済分を確保して、残ったお金でなんとか生活している。
それが僕の現在の生活です。
今回は、任意整理から約3年間返済してきた僕が、実際にどうやって毎月のお金を回しているのかを書いてみます。
現在の収入は月約40万円
任意整理をする前、僕は会社員でした。
当時の手取りは約21万円。
その後、8年間勤めた会社を退職して宅配業へ転職しました。
さらに副業も始め、収入を増やしてきました。
現在は働き方も変わり、月約40万円が僕の収入になっています。
21万円だった頃と比べれば、かなり増えました。
それだけを見ると、
「それなら生活にも余裕が出たんじゃない?」
と思うかもしれません。
僕も、借金がなければそうだったと思います。
でも、ここから毎月約16万4,000円の返済があります。
月40万円のうち、まず16万4,000円が返済に消える
僕が現在支払っている返済額は、合計約16万4,000円です。
| 支払先 | 毎月の金額 |
|---|---|
| はたの法務事務所 | 約104,000円 |
| MMCファイナンス | 35,000円 |
| 楽天銀行 | 15,000円 |
| 楽天カード | 5,000円 |
| オリコ | 5,000円 |
| 合計 | 約164,000円 |
支払日はすべて同じではありません。
はたの法務事務所、MMCファイナンス、オリコは毎月5日。
楽天関係は27日です。
基本的には、
収入が入ったら返済分を先に取っておく
ようにしています。
そうしないと、生活費で使ってしまったあとに16万円以上を用意するのはかなり厳しいからです。
ただ、27日の楽天分については、毎月なんとか支払日までに用意しているというのが正直なところです。
さらに住宅ローンが月7万4,000円
僕には住宅ローンもあります。
毎月、
74,000円。
さらに6月と12月のボーナス払いでは、
+50,000円。
つまり通常月でも、
返済164,000円
+住宅ローン74,000円
=238,000円
です。
月40万円の収入から考えると、この2つだけで約24万円がなくなります。
残りは約16万2,000円です。
ここから5人家族の生活費を払います。
電気・水道・通信費・食費で月約12万円
僕が現在負担している主な生活費は、だいたい次のようになっています。
| 項目 | 月額の目安 |
|---|---|
| 電気代 | 約30,000円 |
| 水道代 | 約10,000円 |
| 通信費 | 約30,000円 |
| 食費 | 約50,000円 |
| 合計 | 約120,000円 |
住宅ローンまで含めると、
月約19万4,000円。
そこに任意整理などの返済16万4,000円。
合計すると、
約35万8,000円です。
僕の月収約40万円から引くと、
残りは約4万2,000円。
これだけ見ると4万円残っているように見えます。
でも、生活に必要なお金はこれだけではありません。
子どもに必要なお金もあります。
車関係もあります。
日用品なども必要です。
だから実際には、
ほとんど残りません。
妻の収入は家計に入れていない
妻も仕事をしています。
ただ、収入は月1万5,000円くらいです。
そのお金については、妻自身が使っています。
そのため、基本的には僕の約40万円の中から返済と家計を回しています。
妻は僕が任意整理していることを知りません。
借金が1,000万円を超えていたことも知りません。
だから毎月16万4,000円が返済に消えていることも知りません。
おそらく、
「なんでこんなにお金がないんだろう」
とは思っていると思います。
返済が苦しい月は食費を減らす
毎月同じように収入と支出が動けばいいのですが、現実はそうはいきません。
特に収入が少なかったり、大きな支払いが重なったりする月はかなり厳しくなります。
そういうとき、まず考えるのが食費です。
普段約5万円かかっている食費を、
できるだけ抑える。
そして、支払いを少し後ろにできるものについては、可能な範囲で支払時期を調整することもあります。
正直、
「今月は余裕がないから貯金を減らそう」
ということすらできません。
その貯金自体がほとんどないからです。
返済が遅れてしまった月もある
約3年間、一度も問題なく返済できたのか。
そう聞かれれば、答えは違います。
返済が遅れてしまった月もあります。
その際は、
「いつまでに支払ってください」
という連絡が来ました。
なんとか用意して支払いました。
この記事で、
「毎月16万4,000円を3年間、一度も遅れず完璧に返してきました」
と格好良く書くこともできません。
それが僕の現実です。
ただ、返済が難しくなった場合の扱いは契約や状況によって異なるため、「少しくらい遅れても大丈夫」という意味ではありません。
支払いが難しい場合は、放置せず依頼先などに早めに確認することが大切だと思います。
僕のお小遣いは0円
現在、僕には、
「毎月○万円がお小遣い」
というものはありません。
0円です。
欲しいものがあったとしても、まず家計と返済があります。
だから基本的に、
「今月余ったら使う」
という感じになります。
でも、
ほとんど余りません。
借金を作ったのは自分です。
だから自分のものを我慢することについては、ある程度仕方ないと思っています。
それでも子どものものまで「一番安いもの」にはしたくない
自分のお小遣いはなくても、
子どもに必要なものまで全部削りたいとは思っていません。
特に習い事などで使う服や道具。
そういうものについては、
「とにかく一番安いやつでいい」
とはしたくありません。
もちろん高級品を何でも買えるわけではありません。
でも、必要なものなら、
なるべくちゃんとしたものを買ってあげたい。
これは返済生活をしている今でも変わりません。
子どもたちには、僕の借金とは関係ありません。
自分の返済のために、子どもに必要なものまで必要以上に我慢させたくない。
そこは僕の中で大事にしています。
貯金したい。でも現実は残らない
本当は貯金もしたいです。
車が壊れるかもしれません。
家の修理が必要になるかもしれません。
子どもたちにもこれからお金がかかります。
だから、
「毎月少しでも貯金しよう」
とは思っています。
でも現実には、
返済と生活費を払ったら、ほとんど残りません。
月40万円の収入がある。
数字だけなら、それなりの収入に見えるかもしれません。
でも毎月16万4,000円の返済がある現在の僕にとっては、決して余裕のある金額ではありません。
もし16万4,000円の返済がなかったら
たまに考えることがあります。
この16万4,000円が返済じゃなかったら。
毎月5万円貯金しても、
まだ11万円以上残ります。
子どものために使うこともできます。
家族で出かけることもできます。
車の修理に備えることもできます。
将来のために貯めることもできます。
年間で考えれば、
16万4,000円 × 12か月 = 196万8,000円。
約200万円です。
これを毎年返済しています。
そう考えると、
「なんてもったいないことをしたんだ」
と思います。
借金は「未来の自分のお金」を使っていた
クレジットカードやカードローンを使っていた頃は、
「今、お金が足りないから借りる」
と考えていました。
でも返済している今は、少し違う見方をしています。
あのとき僕が使っていたのは、
未来の自分が働いて稼ぐはずだったお金
だったんだと思います。
過去の自分が使ったお金を、
3年後の自分が宅配の仕事をして返している。
そして、これから約2年間働いて稼ぐお金の一部も、過去の支払いに使います。
借金をしていた頃、この感覚が僕にはありませんでした。
3年間、本当によく払ってきたとは思う
任意整理をしてから約3年。
振り返れば、
「自分でもよくここまで払ってきたな」
とは思います。
収入を増やすために転職しました。
副業もしました。
休みも減りました。
自分のお小遣いもありません。
返済が苦しい月もありました。
それでも約3年間、ここまで来ました。
だから少しだけ、
「3年間頑張ったな」
という気持ちはあります。
でも、まだあと約2年ある
完済したわけではありません。
現在の予定では、
あと約2年。
ここからがまた長いです。
だから今は、
「3年間頑張った!」
だけではなく、
「あと2年、どうにか踏ん張ろう」
という気持ちの方が強いです。
今まで返してきた3年間を無駄にしたくありません。
完済したら16万4,000円を「未来」に使いたい
今は毎月16万4,000円を過去の借金に払っています。
でも完済すれば、この返済は終わります。
そのときは、
過去のためではなく、未来のためにお金を使いたい。
貯金する。
子どもたちに使う。
家族で出かける。
何かあったときのためのお金を残す。
そんな普通のことをしたいです。
僕のブログ名は、
「ゼロからじゃない。マイナスから。」
です。
今の僕はまだマイナスからゼロに戻っている途中。
あと約2年。
まずはそこまで踏ん張ります。
そしていつか、
「毎月16万4,000円の返済が終わりました」
という記事を書きたいと思っています。
この記事について
この記事に記載した金額や返済状況は、僕自身の実体験です。
任意整理後の返済額や期間、支払方法などは借入状況や合意内容によって異なります。
また、返済が難しくなった場合に自己判断で支払いを放置することを勧めるものではありません。
支払いが難しくなった場合は、依頼した弁護士・司法書士などに早めに相談してください。
コメント