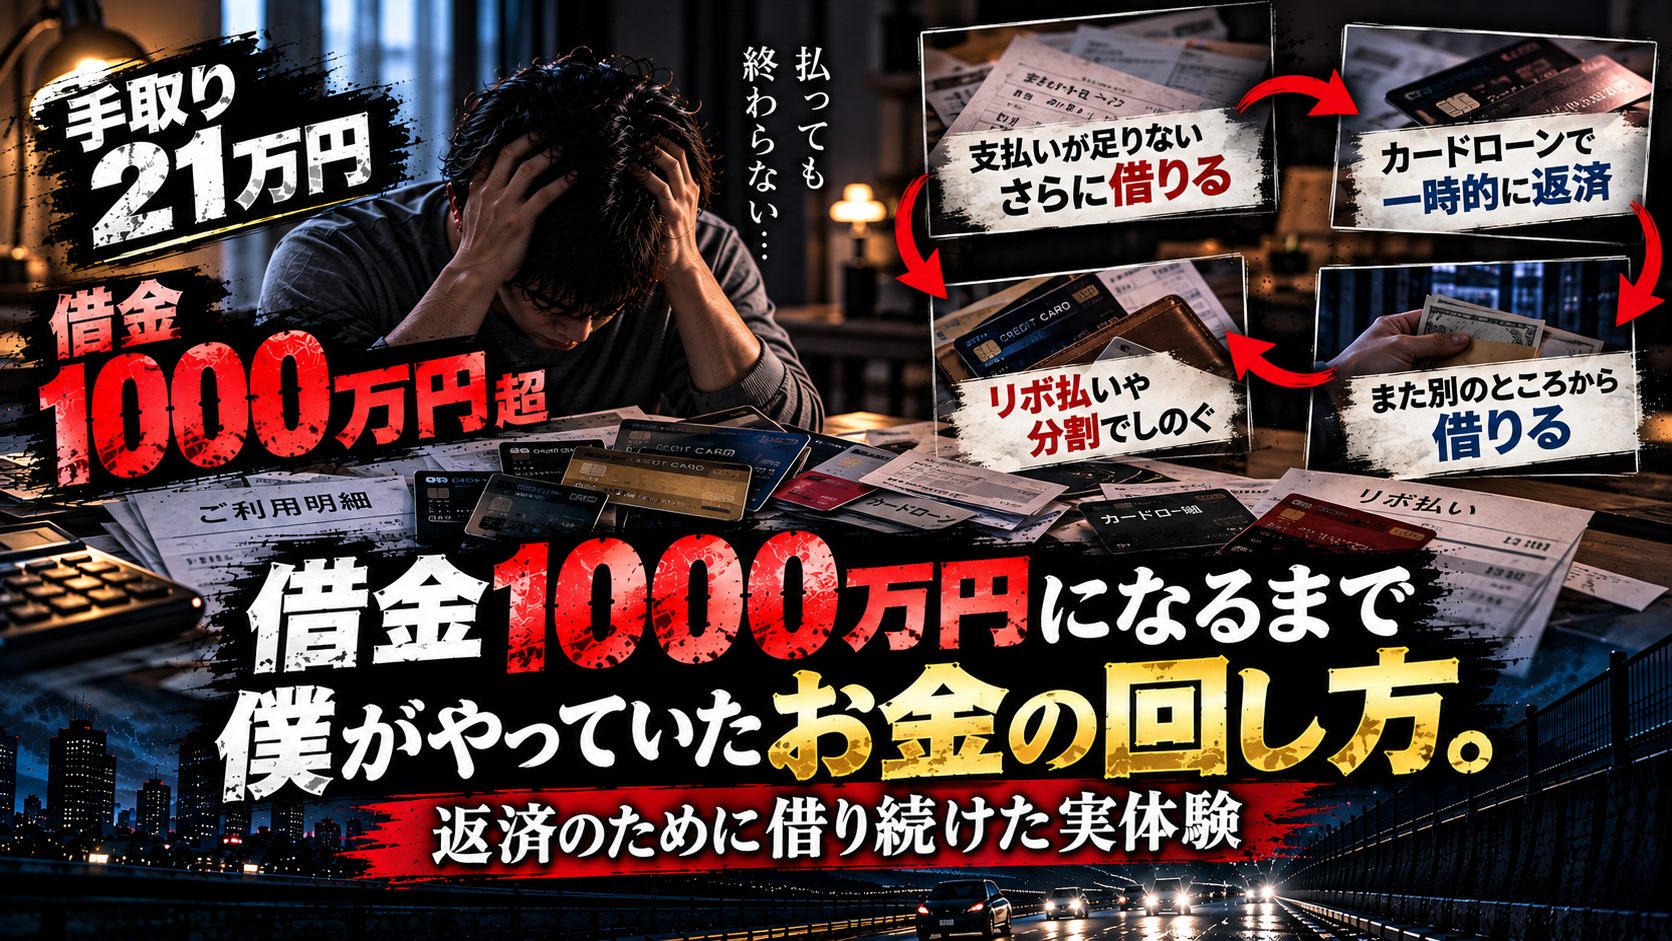
- 最初から1000万円を借りるつもりだったわけじゃない
- きっかけは2020年頃。新築の家を建てたあとだった
- 子どもの歯列矯正で初めてカードローンを利用した
- クレジットカードの支払いが苦しくなり始めた
- 「給料21万円なのに請求50万円」をどうやって払っていたのか
- 1社の限度額まで借りたら、次の会社へ
- 一番危険だったのは「借金を返すための借金」
- リボ払いで「自分がいくら借りているのか」分からなくなった
- 限度額30万円だったJCBが、最終的には200万円に
- ボーナス30万円も一瞬で消えた
- 300万円くらいまでは「頑張れば返せる」と思っていた
- 借金総額を計算するのが怖かった
- 約2年間で1000万円まで増えた
- 昔の自分に一つだけ言うなら「他から借りて返すな」
- 「まだ返せているから大丈夫」ではなかった
- 1000万円になってからではなく、もっと早く相談すればよかった
最初から1000万円を借りるつもりだったわけじゃない
僕は2023年、1,000万円を超えていた借金のうち、約900万円を任意整理しました。
今も毎月約16万4,000円を返済しています。
借金1,000万円。
今こうして数字だけを見ると、
「どうやったらそんな金額になるの?」
と思う人もいるかもしれません。
僕自身もそう思います。
もちろん、ある日突然1,000万円を借りたわけではありません。
「1,000万円くらいなら返せるだろう」と考えて借りたわけでもありません。
最初は、
「これくらいなら返せる」
という金額でした。
それが少しずつ増えていきました。
そして途中からは、生活のために借りるというより、
借金を返すために、別のところから借金をする。
そんな状態になりました。
今回は、僕の借金がどうやって1,000万円を超えるところまで増えてしまったのか。
当時実際にやっていたお金の回し方を振り返ります。
きっかけは2020年頃。新築の家を建てたあとだった
借金が本格的に増え始めたのは、2020年頃だったと思います。
その頃、僕は新築で家を建てました。
家を建てると、本当にいろいろなお金がかかります。
当時の僕は、
「新築したら何にいくらくらい必要になるのか」
ということを十分に把握できていませんでした。
想像していた以上に出費が重なり、
「これからは節制して生活しないと」
と思っていました。
そんなとき、もう一つ大きな出費が必要になりました。
子どもの歯列矯正で初めてカードローンを利用した
長男の歯並びのことで悩んでいました。
友達から歯並びについて言われたことがきっかけになり、家族で考えた結果、歯列矯正をすることになりました。
もちろん、子どものために必要だと考えて決めたことです。
ただ、当時の僕たちにとっては大きな出費でした。
そこで僕は、三井住友銀行のカードローンを利用しました。
これが、その後借金が増えていく最初の大きなきっかけだったと思います。
ただ、この時点では、
「これから借金をどんどん増やそう」
なんて当然思っていません。
「借りても返していけばいい」
くらいに考えていました。
クレジットカードの支払いが苦しくなり始めた
新築後の出費もあり、徐々にクレジットカードの支払いも苦しくなっていきました。
そこで最初に使ったのが、JCBの支払方法を変更できるサービスでした。
まずは支払いを先に延ばす。
それでも厳しくなれば、あとから分割にする。
さらに足りなくなるとキャッシング。
その後はリボ払い。
それでも足りなくなれば、別のカードローン。
振り返ってみると、
支払いを先送りする方法を一つ使い、それでも足りなくなると次の方法へ進む。
そんなことを繰り返していました。
「給料21万円なのに請求50万円」をどうやって払っていたのか
当時の僕の会社員としての手取りは、約21万円でした。
それなのに、クレジットカードなどの支払いが月50万円を超えることもありました。
当然、給料だけでは払えません。
では、どうしていたのか。
例えば、
給料を支払いに使う。
それでも足りない。
カードローンから10万円借りる。
まだ足りない。
キャッシングで10万円借りる。
それでも支払いきれない分は、
スキップ払いや分割払いなどで翌月以降へ回す。
こんなことをしていました。
今考えると、返済しているように見えて、
借金を移動させているだけ
だったと思います。
1社の限度額まで借りたら、次の会社へ
僕は最初から何社ものカードローンを契約したわけではありません。
最初は1社でした。
その限度額まで借りる。
でも翌月の支払いが足りない。
すると、
次の会社から借りる。
その会社も限度額に近づいてくる。
するとまた別のところから借りる。
そうやって借入先が少しずつ増えていきました。
だから自分の中では、
「一気に借金が増えた」
という感覚より、
気がついたら逃げ道が一つずつ増えていた
という感覚に近かったと思います。
一番危険だったのは「借金を返すための借金」
今振り返って、
「これだけはやめておけばよかった」
と思うことがあります。
それが、
他社から借りたお金で、別の借金を返すことです。
これを始めてから、一気に苦しくなったと思います。
例えば10万円返すために、別の会社から10万円借りる。
一見すると支払いはできています。
延滞もしていません。
でも借金そのものはなくなっていません。
さらに利息や翌月の支払いがあります。
すると翌月はもっと苦しくなります。
そして、また借りる。
僕はこの繰り返しに入ってしまいました。
リボ払いで「自分がいくら借りているのか」分からなくなった
もう一つ、僕が怖かったのがリボ払いです。
これはリボ払いそのものを一律に否定したいという話ではありません。
僕自身が管理できなくなったという話です。
リボ払いを使っているうちに、
「今までいくら使った?」
「あといくら残っている?」
「毎月払っているのに、あといくら返せば終わる?」
ということが、自分でも分からなくなっていきました。
毎月お金を払っているのに、
本当にこれ全部、自分が使ったお金なのか?
と思うくらいでした。
もちろん、自分が使ったお金です。
でも、それくらい支払いと残高の感覚を失っていました。
限度額30万円だったJCBが、最終的には200万円に
JCBカードは、僕にとって特に分かりやすい例です。
最初の利用限度額は、確か30万円くらいだったと思います。
ところが利用を続けているうちに、増額の案内が来たり、気づいたら利用可能額が増えていたこともありました。
そして最終的には、
利用限度額200万円。
最初の30万円から考えると、とんでもない金額です。
僕は表面上、かなりの金額を使っても支払いを続けていました。
ただ、その実態は、
他社から借りて返していた。
ということもありました。
だから、
「毎月ちゃんと払えているから大丈夫」
ではありませんでした。
支払いの原資が借金なら、僕の場合は何も解決していなかったのです。
ボーナス30万円も一瞬で消えた
当時勤めていた会社では、年2回、1回約30万円のボーナスがありました。
普通なら、
「ボーナスで何を買おう」
と楽しみにするものかもしれません。
僕の場合は違いました。
子どもの学校や習い事で必要なものを買うことはありましたが、それ以外はほぼ返済です。
ボーナスが入る。
返済する。
一瞬でなくなる。
「30万円入った」という感覚より、
「これで今月少し返せる」
という感覚になっていました。
300万円くらいまでは「頑張れば返せる」と思っていた
借金がまだ300万円くらいだった頃。
僕は、
「仕事を頑張ればなんとか返せる」
と思っていました。
今思えば、この段階で相談しておけばよかったと思います。
でも当時は、まだ自分でなんとかできると思っていました。
ところが300万円を超え、さらに増えていくと、さすがに感覚が変わってきます。
「これはヤバい」
と思いました。
借金が増えるたびに青ざめていました。
それでも支払い日はやってきます。
払わなければならない。
だから、
とりあえず次から借りて返す。
また次から借りる。
止めた方がいいと分かっているのに、止められませんでした。
借金総額を計算するのが怖かった
自分がどれくらい借りているのか。
大体は分かっていました。
でも、
正確に計算するのが怖かった。
これが本音です。
カードAはいくら。
カードローンBはいくら。
キャッシングはいくら。
リボ残高はいくら。
全部足したら、とんでもない数字になることは分かっていました。
だから見たくありませんでした。
計算しなければ借金が減るわけではない。
そんなことは分かっています。
でも現実を見るのが怖くて、逃げていました。
そして最終的に、借金は1,000万円を超えました。
約2年間で1000万円まで増えた
本格的に借金を繰り返すようになってから、約2年間。
借金は1,000万円を超えました。
振り返ると、一番怖いのは、
1,000万円を借りた感覚がほとんどないこと
かもしれません。
10万円足りない。
借りる。
翌月また足りない。
借りる。
カードの支払いを先送りする。
また使う。
ボーナスで返す。
また足りない。
それを何度も何度も繰り返した結果が、1,000万円でした。
昔の自分に一つだけ言うなら「他から借りて返すな」
もし借金がまだ少なかった頃の自分に戻れるなら、一番言いたいことがあります。
「他社から借りて返すのだけはやめろ」
です。
支払えないなら、借りて支払ったことにするのではなく、
まず相談する。
カード会社によっては支払いについて相談できる場合もあります。
それでも難しいなら、弁護士や司法書士などに債務について相談する選択肢もあります。
僕はそれをせず、
「今月だけなんとかしよう」
を何度も繰り返しました。
その結果、問題を翌月に送り続け、借金を大きくしてしまいました。
「まだ返せているから大丈夫」ではなかった
僕は長い間、延滞せず支払うことを必死に続けていました。
でも今振り返ると、
「支払えている」と「返済できている」は違った
と思います。
給料から返しているのか。
生活の中から返せているのか。
それとも、
別の借金で返しているのか。
僕の場合は最後の状態でした。
もし今、
「今月のカード代を払うためにカードローンから借りよう」
「A社の返済をするためにB社から借りよう」
となっている人がいたら、僕と同じように泥沼になる前に、一度立ち止まってほしいと思います。
僕はもっと早くそうすればよかった。
1000万円になってからではなく、もっと早く相談すればよかった
僕は最終的に任意整理を選びました。
約900万円を任意整理し、現在も返済を続けています。
返済終了までは、あと約2年の予定です。
今になって一番後悔しているのは、
「なぜもっと早く相談しなかったんだろう」
ということです。
借金が100万円だった頃。
300万円だった頃。
「借りないと今月の返済ができない」と気づいた頃。
振り返れば、止まれるタイミングはいくつもありました。
でも僕は止まりませんでした。
だから、このブログでは1,000万円を超えた結果だけではなく、
そこに至るまでに僕が何を間違えたのか
も残していきたいと思っています。
同じように返済のための借金を始めている人がいたら、
「まだ払えているから大丈夫」とは限らない。
これは、過去の自分にも一番伝えたいことです。
この記事について
この記事は、僕自身の借金・クレジットカード・カードローン利用についての体験談です。
特定のクレジットカード、カードローン、支払方法そのものを一律に問題視するものではありません。
また、返済方法や債務整理については個人の借入状況や収入などによって適切な対応が異なります。
返済が難しくなっている場合は、一人で判断せず、利用している金融機関や弁護士・司法書士などの専門家への相談も検討してください。
コメント